Cách xây dựng tín dụng bằng ITIN (không cần SSN)
Không có số An sinh Xã hội không có nghĩa là không có điểm tín dụng. Đây là lộ trình từng bước từ ITIN đến một lịch sử tín dụng thực sự: những tài khoản nào khả thi, cách kiểm tra báo cáo tín dụng khi không có SSN, và điều gì thay đổi nếu sau này bạn có SSN.

Svetlana Burninova
CTO & Co-Founder
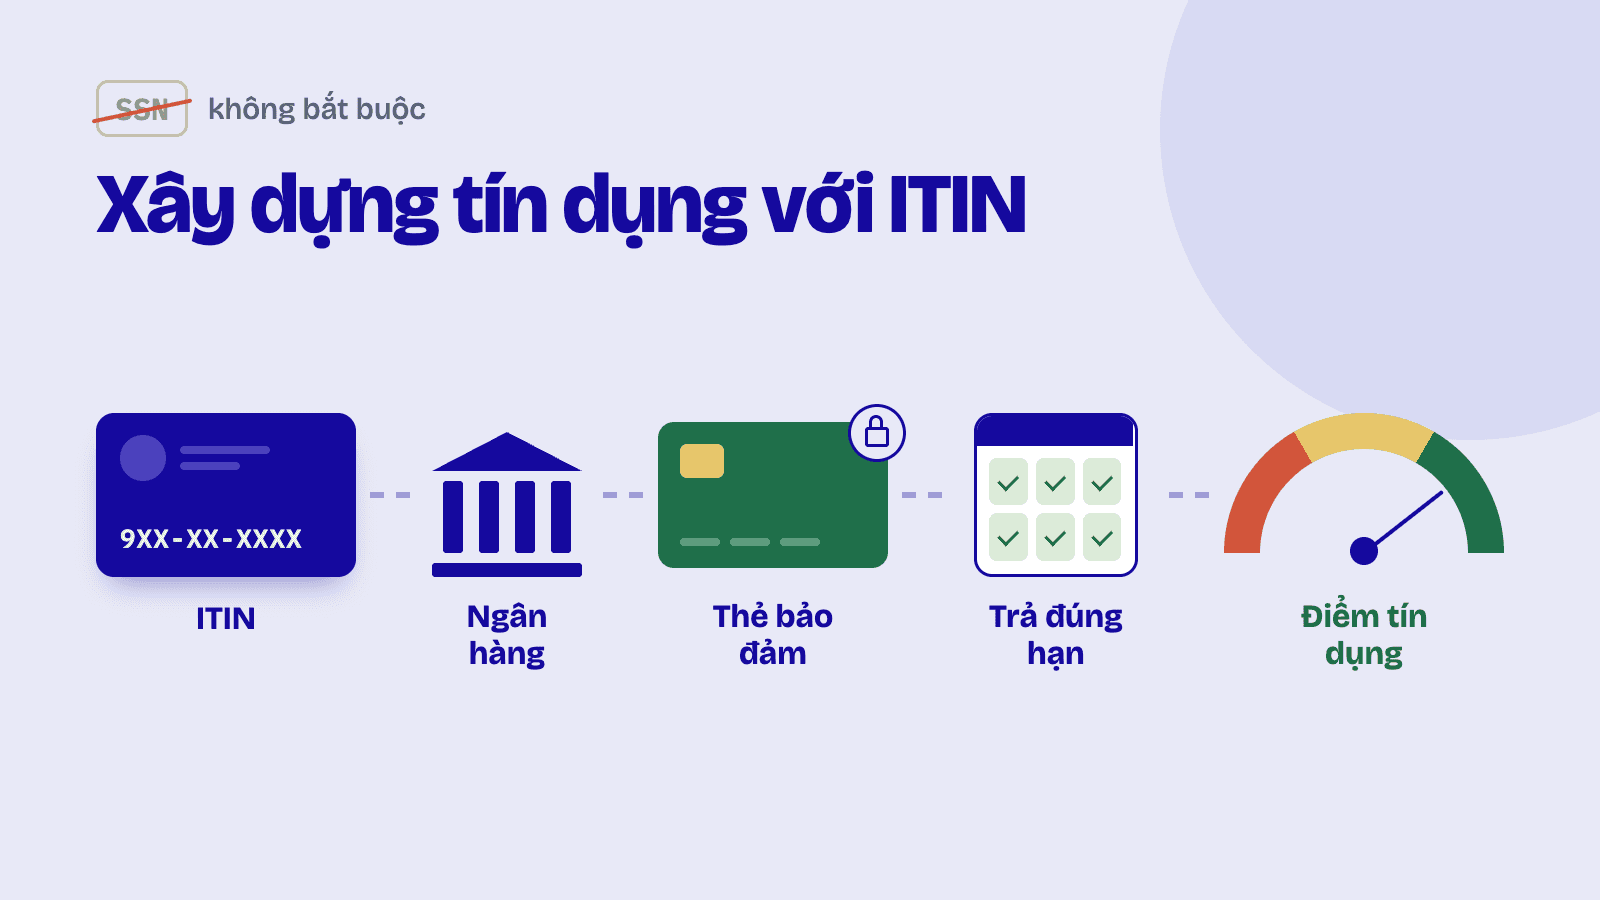
Bạn không cần số An sinh Xã hội (SSN) để xây dựng tín dụng ở Mỹ. Các cơ quan tín dụng có thể mở và đối chiếu hồ sơ bằng tên, ngày sinh và địa chỉ của bạn, còn bên cho vay có thể báo cáo tài khoản của bạn dưới ITIN. Lộ trình thường thấy: xin ITIN bằng Mẫu W-7, mở tài khoản ngân hàng, bắt đầu với thẻ tín dụng ký quỹ (secured card) từ công ty phát hành chấp nhận người nộp đơn bằng ITIN, trả đúng hạn và giữ số dư thấp. Nếu sau này có SSN, hãy yêu cầu từng cơ quan tín dụng chuyển lịch sử của bạn sang số mới.
Một trong những lầm tưởng dai dẳng nhất về tài chính của người nhập cư là bạn phải có số An sinh Xã hội (SSN) mới có điểm tín dụng. Không phải vậy. Không có luật nào yêu cầu SSN để mở hồ sơ tín dụng, và ba cơ quan tín dụng Equifax, Experian và TransUnion có thể nhận diện bạn bằng tên, ngày sinh và địa chỉ. Điều bạn cần là một bên cho vay sẵn sàng mở tài khoản cho bạn và báo cáo tài khoản đó, và với hầu hết những người chưa có SSN, chiếc chìa khóa mở cánh cửa này chính là ITIN.
Nếu bạn chưa rõ ITIN là gì hay cách xin nó, hãy bắt đầu với hướng dẫn của chúng tôi về ITIN là gì và cách nộp đơn. Bài viết này giả định bạn đã có ITIN (hoặc đang xin) và tập trung vào câu hỏi tiếp theo: biến nó thành một lịch sử tín dụng.
ITIN làm được và không làm được gì cho tín dụng của bạn
ITIN là mã số thuế gồm chín chữ số do IRS cấp qua Mẫu W-7. Nó tồn tại để khai thuế chứ không phải để định danh, nhưng nhiều ngân hàng và công ty phát hành thẻ chấp nhận nó thay cho SSN trong đơn xin tín dụng. Khi được chấp nhận, các khoản thanh toán của bạn được báo cáo lên các cơ quan tín dụng và hồ sơ tín dụng được xây dựng y hệt như khi có SSN.
Điều nó không làm được: buộc bên cho vay phải chấp nhận. Mỗi ngân hàng tự quyết định có nhận đơn ITIN hay không, và chính sách khác nhau theo từng công ty phát hành, thậm chí từng loại thẻ. Một số công ty phát hành lớn đã nhận ITIN trong nhiều năm, nhưng câu trả lời đáng tin cậy duy nhất là câu bạn nhận trực tiếp từ công ty phát hành, bằng văn bản hoặc ngay trên đơn, trước khi nộp. Đơn bị từ chối vẫn tạo ra một lần tra cứu cứng (hard inquiry), vì vậy hãy hỏi trước.
Một lưu ý thẳng thắn về năm 2026: hướng dẫn liên bang ban hành tháng 6 năm 2026 có thể khiến một số bên cho vay thận trọng hơn khi đánh giá người nộp đơn không có SSN. Hướng dẫn này không phải là luật và chưa có công ty phát hành lớn nào công khai ngừng nhận đơn ITIN, nhưng đây là thêm một lý do để xác nhận chính sách hiện hành với công ty phát hành thay vì dựa vào một bài viết, kể cả bài này.
Bước 1: Mở tài khoản ngân hàng trước
Tài khoản vãng lai (checking) không phải là tài khoản tín dụng, nhưng gần như mọi thẻ ký quỹ đều yêu cầu nó để nộp tiền ký quỹ và thanh toán, và mối quan hệ với ngân hàng cũng giúp ích cho đơn của bạn. Quy định liên bang cho phép ngân hàng chấp nhận hộ chiếu hoặc thẻ căn cước lãnh sự thay cho SSN; hướng dẫn của chúng tôi về mở tài khoản ngân hàng ở Mỹ khi không có SSN liệt kê những giấy tờ cần mang theo.
Bước 2: Bắt đầu với thẻ tín dụng ký quỹ (secured card)
Thẻ ký quỹ là tài khoản tín dụng đầu tiên tiêu chuẩn: bạn nộp một khoản ký quỹ, thường từ $200 đến $500, và khoản đó trở thành hạn mức tín dụng của bạn. Tiền ký quỹ loại bỏ phần lớn rủi ro cho bên cho vay, đó là lý do thẻ ký quỹ là sản phẩm mở cửa nhiều nhất với người nộp đơn bằng ITIN. Mỗi tháng hãy mua một hai món nhỏ và thanh toán toàn bộ sao kê. Trả đủ cũng có nghĩa là APR thực tế không bao giờ khiến bạn tốn đồng nào.
Bước 3: Thêm loại tài khoản thứ hai khi tài khoản đầu đã ổn định
Sau sáu tháng đến một năm thanh toán đúng hạn, một tài khoản thứ hai sẽ củng cố hồ sơ: khoản vay xây dựng tín dụng (credit-builder loan) từ credit union hoặc CDFI, nâng cấp từ thẻ ký quỹ lên thẻ không ký quỹ, hoặc được thêm làm người dùng ủy quyền (authorized user) trên thẻ lâu năm của người thân. Hai loại tài khoản được báo cáo theo thời gian tạo nên hồ sơ dày dặn hơn một chiếc thẻ đơn lẻ.
Bước 4: Bảo vệ hai con số quan trọng nhất
Lịch sử thanh toán và tỷ lệ sử dụng hạn mức chi phối điểm số của bạn. Thanh toán đúng hạn mọi tháng và giữ số dư dưới khoảng 30% hạn mức (càng thấp càng tốt) có tác dụng hơn bất kỳ thói quen nào khác. Cơ chế đầy đủ nằm trong hướng dẫn điểm tín dụng cho người nhập cư, và chiến lược tổng thể từ con số không nằm trong cách xây dựng tín dụng ở Mỹ từ con số không.
Bước 5: Kiểm tra báo cáo tín dụng theo cách của người dùng ITIN
Đây là một vướng mắc thực tế không ai cảnh báo bạn: annualcreditreport.com, trang web chính thức cấp báo cáo miễn phí, yêu cầu SSN. Với ITIN, bạn phải yêu cầu báo cáo trực tiếp từ từng cơ quan tín dụng qua đường bưu điện, kèm bản sao giấy tờ tùy thân và bằng chứng địa chỉ. Mỗi cơ quan có mẫu đơn và danh sách giấy tờ riêng, chính sách cũng khác nhau, nên hãy kiểm tra hướng dẫn hiện hành của cơ quan đó (hoặc gọi điện) trước khi gửi bất cứ thứ gì. Cách này chậm hơn nhưng hiệu quả, và việc tự kiểm tra báo cáo của mình không bao giờ ảnh hưởng đến điểm số.
Khi sau này bạn có SSN
Hồ sơ ITIN không biến mất khi bạn có SSN. Hãy liên hệ từng cơ quan tín dụng, cung cấp số mới và yêu cầu họ liên kết lịch sử hiện có của bạn với số đó. Làm đúng cách, phần tín dụng bạn đã xây dưới ITIN sẽ được chuyển tiếp thay vì bắt đầu lại từ đầu. Sau đó ngừng dùng ITIN trong các đơn mới; IRS cũng yêu cầu bạn ngừng khai thuế bằng ITIN khi đã có SSN.
Hai điểm cần lưu ý khi bạn còn dùng ITIN: nó sẽ hết hạn nếu không được dùng trên tờ khai thuế liên bang trong ba năm thuế liên tiếp, và ITIN hết hạn là nguyên nhân thầm lặng phổ biến khiến các đơn bị đình trệ. Hãy giữ nó còn hiệu lực, và giữ tên cùng địa chỉ nhất quán trong mọi đơn để các cơ quan tín dụng khớp mọi thứ vào một hồ sơ duy nhất.
Con đường này dẫn đến đâu
Hồ sơ tín dụng bạn bắt đầu năm nay là thứ giúp bạn đủ điều kiện cho thẻ không ký quỹ vào năm sau, khoản vay mua xe sau đó, và cuối cùng là khoản vay mua nhà; các chương trình vay mua nhà bằng ITIN có tồn tại, và chúng tôi nói về chặng đường đó trong từ thẻ tín dụng đến vay mua nhà. Những thói quen này cố tình nhàm chán: một hai tài khoản, số dư nhỏ, mọi khoản thanh toán đều đúng hạn.
Câu hỏi thường gặp
Tôi thực sự có thể có điểm tín dụng mà không cần SSN không?
Có. Các cơ quan tín dụng có thể mở và đối chiếu hồ sơ tín dụng bằng tên, ngày sinh và địa chỉ của bạn, và bên cho vay có thể báo cáo tài khoản của bạn dưới ITIN. Người không có SSN vẫn sở hữu điểm FICO và VantageScore thực sự; thứ họ thường thiếu là một bên cho vay chịu báo cáo, và các bước ở trên giải quyết đúng điều đó.
Những thẻ tín dụng nào chấp nhận ITIN?
Chính sách khác nhau theo công ty phát hành và theo thẻ, và chúng thay đổi, nên hãy xác nhận trực tiếp với công ty phát hành trước khi nộp đơn. Một số công ty phát hành lớn ở Mỹ đã nhận đơn ITIN trong nhiều năm, và nhiều credit union cùng CDFI công khai thân thiện với ITIN. Một đơn bị từ chối khiến bạn mất một lần tra cứu cứng, vì vậy hãy hỏi trước thay vì cứ nộp rồi hy vọng.
Bao lâu thì tôi có điểm số dùng được?
Thường cần khoảng sáu tháng lịch sử được báo cáo để tạo ra điểm số đầu tiên, và 12 đến 24 tháng lịch sử sạch để đạt tới ngưỡng mở ra thẻ không ký quỹ và lãi suất vay hợp lý.
Tôi có thể kiểm tra báo cáo tín dụng bằng ITIN không?
Có, nhưng không qua annualcreditreport.com vì trang này yêu cầu SSN. Hãy yêu cầu báo cáo từ từng cơ quan tín dụng qua đường bưu điện kèm bản sao giấy tờ tùy thân và bằng chứng địa chỉ, theo hướng dẫn hiện hành của cơ quan đó.
Lịch sử tín dụng của tôi sẽ ra sao khi tôi có SSN?
Hãy yêu cầu từng cơ quan tín dụng chuyển hồ sơ của bạn sang số mới. Lịch sử của bạn được giữ nguyên; bạn không phải bắt đầu lại từ đầu. Từ đó trở đi hãy dùng SSN cho mọi việc.
ITIN của tôi có hết hạn không?
Có, nếu nó không được dùng trên tờ khai thuế liên bang trong ba năm thuế liên tiếp. Gia hạn cũng dùng chính Mẫu W-7. ITIN hết hạn là nguyên nhân ẩn phổ biến khiến giấy tờ tín dụng và thuế bị đình trệ.
YPA-FINANCE giúp người nhập cư và người mới sang hiểu về điểm tín dụng, ngân sách và trả nợ bằng 13 ngôn ngữ, với công cụ đơn giản, ngôn ngữ dễ hiểu và sự hỗ trợ mang tính con người.
Bài viết liên quan
Về trang này
Viết và kiểm duyệt bởi Svetlana Burninova, CTO & Đồng Nhà Sáng Lập, YPA-FINANCE. Đánh giá lần cuối: .
Cách chúng tôi viết và kiểm duyệt nội dung
Phát hiện lỗi? Gửi email tới hello@ypa.finance.