Como construir crédito com um ITIN (sem precisar de SSN)
Não ter Social Security Number não significa ficar sem pontuação de crédito. Aqui está o caminho passo a passo de um ITIN até um histórico de crédito real: quais contas funcionam, como consultar seus relatórios sem SSN e o que muda se você obtiver um SSN depois.

Svetlana Burninova
CTO & Co-Founder
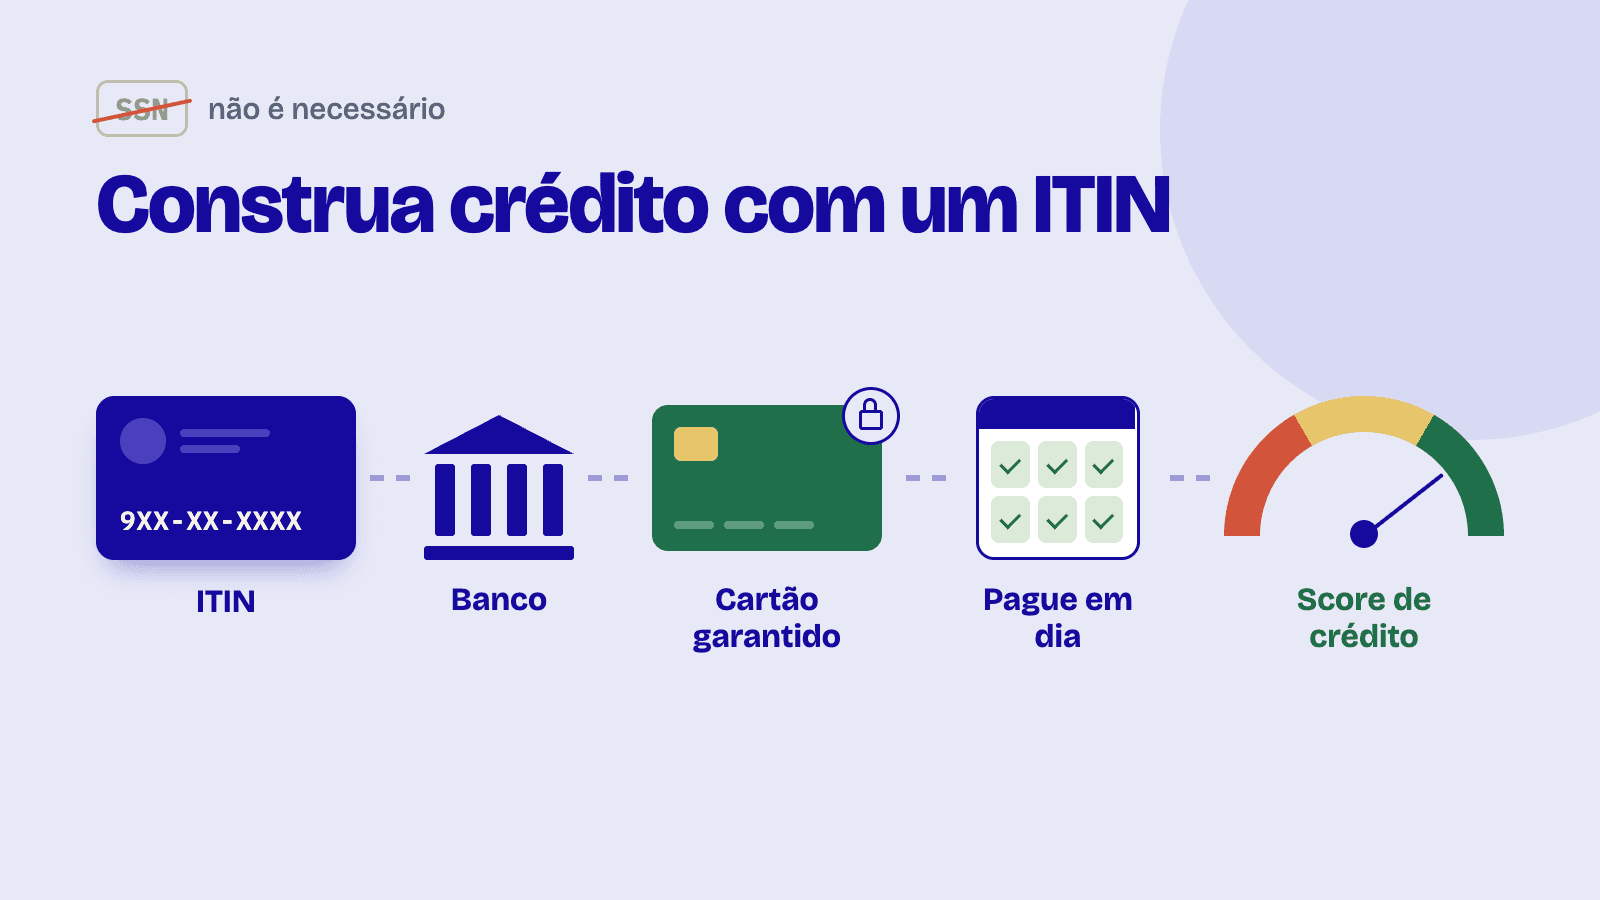
Você não precisa de um Social Security Number para construir crédito nos Estados Unidos. Os birôs de crédito podem abrir e vincular um cadastro usando seu nome, data de nascimento e endereço, e os credores podem reportar suas contas com um ITIN. O caminho habitual: obtenha um ITIN com o Formulário W-7, abra uma conta bancária, comece com um cartão garantido por depósito (secured card) de um emissor que aceite solicitantes com ITIN, pague em dia e mantenha os saldos baixos. Se você obtiver um SSN mais tarde, peça a cada birô que transfira seu histórico para ele.
Um dos mitos mais teimosos nas finanças de imigrantes é que você precisa de um Social Security Number para ter pontuação de crédito. Não precisa. Nenhuma lei exige SSN para abrir um cadastro de crédito, e os três birôs de crédito, Equifax, Experian e TransUnion, podem identificar você pelo nome, data de nascimento e endereço. O que você precisa é de um credor disposto a abrir uma conta para você e reportá-la, e para a maioria das pessoas sem SSN a chave que abre essa porta é o ITIN.
Se você não sabe bem o que é um ITIN ou como obter um, comece pelo nosso guia sobre o que é um ITIN e como solicitar. Este artigo parte do princípio de que você já tem um (ou está providenciando) e foca na pergunta seguinte: como transformá-lo em um histórico de crédito.
O que um ITIN pode e não pode fazer pelo seu crédito
O ITIN é um número fiscal de nove dígitos emitido pelo IRS por meio do Formulário W-7. Ele existe para fins de declaração de impostos, não como identificação, mas muitos bancos e emissores de cartão o aceitam no lugar do SSN em uma solicitação de crédito. Quando isso acontece, seus pagamentos são reportados aos birôs e o cadastro de crédito se forma exatamente como se formaria com um SSN.
O que ele não pode fazer: obrigar um credor a aceitá-lo. Cada banco decide se aceita solicitações com ITIN, e as políticas variam por emissor e até por cartão. Vários grandes emissores aceitam ITIN há anos, mas a única resposta confiável é a que você recebe do próprio emissor, por escrito ou na própria solicitação, antes de aplicar. Uma solicitação recusada ainda gera uma consulta dura (hard inquiry), então pergunte primeiro.
Uma observação honesta sobre 2026: uma orientação federal publicada em junho de 2026 pode deixar alguns credores mais cautelosos na avaliação de solicitantes sem SSN. Essa orientação não é lei e nenhum grande emissor encerrou publicamente as solicitações com ITIN, mas é mais um motivo para confirmar a política atual com o emissor em vez de confiar em um artigo, inclusive este.
Passo 1: Abra primeiro uma conta bancária
Uma conta corrente não é uma conta de crédito, mas quase todo cartão garantido exige uma para o depósito e os pagamentos, e um relacionamento bancário ajuda na solicitação. As regras federais permitem que os bancos aceitem passaporte ou identidade consular no lugar do SSN; nosso guia sobre como abrir conta bancária nos EUA sem SSN lista o que levar.
Passo 2: Comece com um cartão de crédito garantido
O cartão garantido (secured card) é a primeira conta de crédito padrão: você deixa um depósito, geralmente de $200 a $500, e esse depósito vira o seu limite de crédito. O depósito elimina a maior parte do risco do credor, e é por isso que os cartões garantidos são o produto mais aberto a solicitantes com ITIN. Faça uma ou duas compras pequenas por mês e pague a fatura integral. Pagar integral também significa que o APR nunca custa nada de verdade para você.
Passo 3: Adicione um segundo tipo de conta quando a primeira estiver estabelecida
Depois de seis meses a um ano de pagamentos em dia, uma segunda conta fortalece o cadastro: um empréstimo para construir crédito (credit-builder loan) de uma credit union ou de uma CDFI, a migração do cartão garantido para um sem depósito, ou a inclusão como usuário autorizado no cartão já estabelecido de um familiar. Dois tipos de conta reportados ao longo do tempo constroem um cadastro mais robusto do que um cartão sozinho.
Passo 4: Proteja os dois números que mais importam
O histórico de pagamentos e a utilização dominam a sua pontuação. Pagamentos em dia todos os meses e saldos mantidos abaixo de cerca de 30% do limite (quanto mais baixo, melhor) fazem mais do que qualquer outro hábito. A mecânica completa está no nosso guia de pontuação de crédito para imigrantes, e o plano completo a partir do zero está em como construir crédito nos EUA do zero.
Passo 5: Consulte seus relatórios, do jeito ITIN
Aqui vai um detalhe prático sobre o qual ninguém avisa: o annualcreditreport.com, o site oficial de relatórios gratuitos, exige um SSN. Com um ITIN, você solicita o relatório diretamente a cada birô, pelo correio, com cópias do seu documento de identidade e um comprovante de endereço. Cada birô tem seu próprio formulário e sua lista de documentos, e as políticas variam, então verifique as instruções atuais do birô (ou ligue) antes de enviar qualquer coisa. É mais lento, mas funciona, e consultar o próprio relatório nunca prejudica a sua pontuação.
Quando você obtiver um SSN mais tarde
Um cadastro com ITIN não morre quando você obtém um SSN. Entre em contato com cada birô, informe o novo número e peça que vinculem o histórico existente a ele. Feito do jeito certo, o crédito que você construiu com o ITIN é transferido em vez de começar do zero. Depois, pare de usar o ITIN em novas solicitações; o IRS também espera que você pare de declarar impostos com ele assim que tiver um SSN.
Dois cuidados enquanto você ainda usa o ITIN: ele expira se não for usado em uma declaração federal de impostos por três anos consecutivos, e um ITIN expirado é um motivo silencioso comum para solicitações travarem. Mantenha-o ativo, e mantenha seu nome e endereço consistentes em todas as solicitações para que os birôs vinculem tudo a um único cadastro.
Aonde isso leva
Um cadastro de crédito que você começa este ano é o que qualifica você para um cartão sem depósito no ano que vem, um financiamento de carro depois, e com o tempo uma hipoteca; programas de hipoteca com ITIN existem, e cobrimos esse caminho em do cartão de crédito à hipoteca. Os hábitos são chatos de propósito: uma ou duas contas, saldos pequenos, todos os pagamentos em dia.
Perguntas frequentes
Eu posso mesmo ter pontuação de crédito sem SSN?
Sim. Os birôs podem abrir e vincular um cadastro de crédito usando seu nome, data de nascimento e endereço, e os credores podem reportar suas contas com um ITIN. Pessoas sem SSN têm pontuações FICO e VantageScore reais; o que geralmente falta é um credor que reporte, e é exatamente isso que os passos acima resolvem.
Quais cartões de crédito aceitam ITIN?
As políticas variam por emissor e por cartão, e mudam com o tempo, então confirme diretamente com o emissor antes de aplicar. Vários grandes emissores dos EUA aceitam solicitações com ITIN há anos, e muitas credit unions e CDFIs são explicitamente amigáveis ao ITIN. Uma solicitação recusada custa uma consulta dura, então pergunte primeiro em vez de aplicar e torcer.
Quanto tempo até eu ter uma pontuação utilizável?
Normalmente cerca de seis meses de histórico reportado para gerar a primeira pontuação, e de 12 a 24 meses de histórico limpo para chegar à faixa em que cartões sem depósito e taxas de empréstimo justas ficam acessíveis.
Posso consultar meu relatório de crédito com um ITIN?
Sim, mas não pelo annualcreditreport.com, que exige SSN. Solicite o relatório a cada birô pelo correio, com cópias do seu documento de identidade e um comprovante de endereço, seguindo as instruções atuais daquele birô.
O que acontece com meu histórico de crédito quando eu obtiver um SSN?
Peça a cada birô que transfira seu cadastro para o novo número. Seu histórico é preservado; você não começa do zero. Daí em diante, use o SSN em tudo.
Meu ITIN expira?
Sim, se não for usado em uma declaração federal de impostos por três anos consecutivos. A renovação usa o mesmo Formulário W-7. Um ITIN expirado é um motivo oculto comum para a papelada de crédito e de impostos emperrar.
A YPA-FINANCE ajuda imigrantes e recém-chegados a entender score de crédito, orçamento e quitação de dívidas em 13 idiomas, com ferramentas simples, linguagem clara e um suporte que parece humano.
Artigos relacionados
Sobre esta página
Escrito e revisado por Svetlana Burninova, CTO & Co-Fundadora, YPA-FINANCE. Última revisão: .
Como escrevemos e revisamos nosso conteúdo
Encontrou um erro? Escreva para hello@ypa.finance.