Comment construire son crédit avec un ITIN (sans SSN)
Pas de Social Security Number ne veut pas dire pas de score de crédit. Voici le parcours, étape par étape, d'un ITIN à un vrai historique de crédit : quels comptes fonctionnent, comment consulter vos rapports sans SSN, et ce qui change si vous obtenez un SSN plus tard.

Svetlana Burninova
CTO & Co-Founder
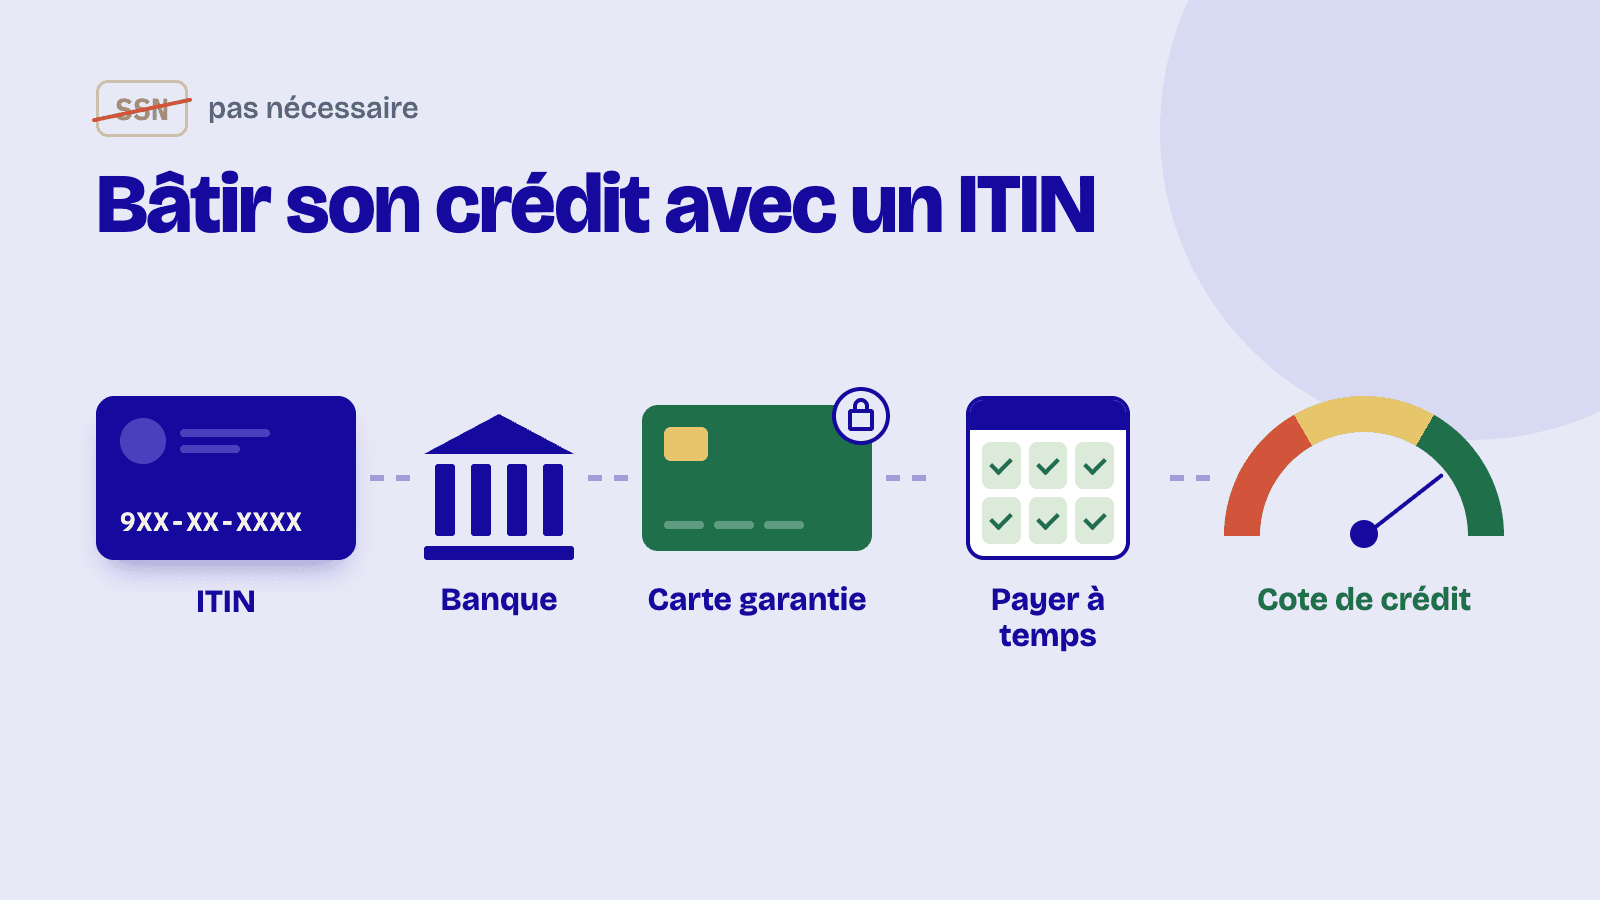
Vous n'avez pas besoin de Social Security Number pour construire un crédit aux États-Unis. Les bureaux de crédit peuvent ouvrir et rattacher un dossier avec votre nom, votre date de naissance et votre adresse, et les prêteurs peuvent déclarer vos comptes sous un ITIN. Le parcours habituel : obtenir un ITIN avec le formulaire W-7, ouvrir un compte bancaire, commencer par une carte sécurisée chez un émetteur qui accepte les demandes avec ITIN, payer à temps et garder des soldes bas. Si vous obtenez un SSN plus tard, demandez à chaque bureau de transférer votre historique vers ce numéro.
L'un des mythes les plus tenaces dans les finances des immigrés est qu'il faut un Social Security Number pour avoir un score de crédit. C'est faux. Aucune loi n'exige un SSN pour ouvrir un dossier de crédit, et les trois bureaux de crédit, Equifax, Experian et TransUnion, peuvent vous identifier par votre nom, votre date de naissance et votre adresse. Ce qu'il vous faut, c'est un prêteur prêt à vous ouvrir un compte et à le déclarer, et pour la plupart des personnes sans SSN, la clé qui ouvre cette porte est l'ITIN.
Si vous ne savez pas bien ce qu'est un ITIN ni comment l'obtenir, commencez par notre guide sur ce qu'est un ITIN et comment le demander. Cet article suppose que vous en avez un (ou que vous êtes en train de l'obtenir) et se concentre sur la question suivante : le transformer en historique de crédit.
Ce qu'un ITIN peut et ne peut pas faire pour votre crédit
L'ITIN est un numéro fiscal à neuf chiffres délivré par l'IRS via le formulaire W-7. Il existe pour la déclaration d'impôts, pas comme pièce d'identité, mais beaucoup de banques et d'émetteurs de cartes l'acceptent à la place du SSN dans une demande de crédit. Quand c'est le cas, vos paiements sont déclarés aux bureaux et un dossier de crédit se construit exactement comme avec un SSN.
Ce qu'il ne peut pas faire : obliger un prêteur à l'accepter. Chaque banque décide si elle accepte les demandes avec ITIN, et les politiques varient selon l'émetteur et même selon la carte. Plusieurs grands émetteurs acceptent l'ITIN depuis des années, mais la seule réponse fiable est celle que vous donne l'émetteur directement, par écrit ou sur la demande elle-même, avant de postuler. Une demande refusée déclenche quand même une enquête dure (hard inquiry), alors renseignez-vous d'abord.
Une remarque honnête sur 2026 : des directives fédérales publiées en juin 2026 pourraient rendre certains prêteurs plus prudents dans l'évaluation des candidats sans SSN. Ces directives ne sont pas une loi et aucun grand émetteur n'a publiquement mis fin aux demandes avec ITIN, mais c'est une raison de plus de confirmer la politique en vigueur auprès de l'émetteur plutôt que de vous fier à un article, y compris celui-ci.
Étape 1 : Ouvrez d'abord un compte bancaire
Un compte courant n'est pas un compte de crédit, mais presque toutes les cartes sécurisées en exigent un pour le dépôt et les paiements, et une relation bancaire aide la demande. Les règles fédérales permettent aux banques d'accepter un passeport ou une carte consulaire à la place du SSN ; notre guide pour ouvrir un compte bancaire aux États-Unis sans SSN liste les documents à apporter.
Étape 2 : Commencez par une carte de crédit sécurisée
La carte sécurisée (secured card) est le premier compte de crédit classique : vous versez un dépôt, généralement de $200 à $500, et ce dépôt devient votre limite de crédit. Le dépôt supprime l'essentiel du risque pour le prêteur, et c'est pourquoi les cartes sécurisées sont le produit le plus souvent ouvert aux demandeurs avec ITIN. Faites un ou deux petits achats par mois et payez le relevé en entier. Payer en entier signifie aussi que l'APR ne vous coûte jamais rien en pratique.
Étape 3 : Ajoutez un deuxième type de compte quand le premier est établi
Après six mois à un an de paiements à temps, un deuxième compte renforce le dossier : un prêt constructeur de crédit (credit-builder loan) auprès d'une credit union ou d'une CDFI, le passage de la carte sécurisée à une carte classique, ou l'ajout comme utilisateur autorisé sur la carte établie d'un membre de la famille. Deux types de comptes déclarés dans la durée construisent un dossier plus solide qu'une seule carte.
Étape 4 : Protégez les deux chiffres qui comptent le plus
L'historique de paiement et le taux d'utilisation dominent votre score. Des paiements à temps chaque mois, et des soldes maintenus sous environ 30% de la limite (plus bas, c'est mieux), font plus que toute autre habitude. La mécanique complète est dans notre guide du score de crédit pour les immigrés, et le plan complet en partant de zéro est dans comment construire son crédit aux États-Unis à partir de zéro.
Étape 5 : Consultez vos rapports, version ITIN
Voici un piège pratique dont personne ne vous prévient : annualcreditreport.com, le site officiel des rapports gratuits, exige un SSN. Avec un ITIN, vous demandez votre rapport à chaque bureau directement par courrier, avec des copies de votre pièce d'identité et un justificatif de domicile. Chaque bureau a son propre formulaire et sa propre liste de documents, et les politiques varient, alors vérifiez les instructions en vigueur du bureau (ou appelez) avant d'envoyer quoi que ce soit. C'est plus lent, mais ça marche, et consulter votre propre rapport ne nuit jamais à votre score.
Quand vous obtenez un SSN plus tard
Un dossier ITIN ne meurt pas quand vous obtenez un SSN. Contactez chaque bureau, donnez-lui le nouveau numéro et demandez-lui de rattacher votre historique existant à ce numéro. Bien fait, le crédit que vous avez construit sous l'ITIN est repris au lieu de repartir de zéro. Ensuite, cessez d'utiliser l'ITIN pour les nouvelles demandes ; l'IRS attend aussi que vous cessiez de déclarer vos impôts avec lui une fois que vous avez un SSN.
Deux points d'entretien tant que vous utilisez encore l'ITIN : il expire si vous ne l'utilisez pas sur une déclaration d'impôts fédérale pendant trois années consécutives, et un ITIN expiré est une raison silencieuse fréquente pour laquelle des demandes se bloquent. Gardez-le actif, et gardez votre nom et votre adresse cohérents dans toutes vos demandes pour que les bureaux rattachent tout à un seul dossier.
Où cela mène
Un dossier de crédit que vous ouvrez cette année est ce qui vous qualifie pour une carte classique l'année prochaine, un prêt auto ensuite, et à terme un prêt immobilier ; des programmes de prêt immobilier avec ITIN existent, et nous couvrons ce chemin dans de la carte de crédit au prêt immobilier. Les habitudes sont ennuyeuses exprès : un ou deux comptes, de petits soldes, chaque paiement à temps.
Questions fréquentes
Puis-je vraiment avoir un score de crédit sans SSN ?
Oui. Les bureaux peuvent ouvrir et rattacher un dossier de crédit avec votre nom, votre date de naissance et votre adresse, et les prêteurs peuvent déclarer vos comptes sous un ITIN. Des personnes sans SSN ont de vrais scores FICO et VantageScore ; ce qui leur manque le plus souvent, c'est un prêteur qui déclare, et c'est exactement ce que corrigent les étapes ci-dessus.
Quelles cartes de crédit acceptent un ITIN ?
Les politiques varient selon l'émetteur et la carte, et elles changent, alors confirmez directement auprès de l'émetteur avant de postuler. Plusieurs grands émetteurs américains acceptent les demandes avec ITIN depuis des années, et beaucoup de credit unions et de CDFI sont explicitement ouvertes à l'ITIN. Une demande refusée vous coûte une enquête dure, alors demandez d'abord plutôt que de postuler en croisant les doigts.
Combien de temps avant d'avoir un score utilisable ?
En général, environ six mois d'historique déclaré pour générer un premier score, et de 12 à 24 mois d'historique propre pour atteindre la zone où les cartes classiques et des taux de prêt corrects deviennent accessibles.
Puis-je consulter mon rapport de crédit avec un ITIN ?
Oui, mais pas via annualcreditreport.com, qui exige un SSN. Demandez votre rapport à chaque bureau par courrier, avec des copies de votre pièce d'identité et un justificatif de domicile, en suivant les instructions en vigueur de ce bureau.
Qu'arrive-t-il à mon historique de crédit quand j'obtiens un SSN ?
Demandez à chaque bureau de transférer votre dossier vers le nouveau numéro. Votre historique est conservé ; vous ne repartez pas de zéro. Utilisez ensuite le SSN pour tout.
Mon ITIN expire-t-il ?
Oui, s'il n'est pas utilisé sur une déclaration d'impôts fédérale pendant trois années consécutives. Le renouvellement passe par le même formulaire W-7. Un ITIN expiré est une raison cachée fréquente pour laquelle des démarches de crédit ou fiscales se bloquent.
YPA-FINANCE aide les immigrés et les nouveaux arrivants à comprendre le score de crédit, le budget et le remboursement des dettes en 13 langues, avec des outils simples, un langage clair et un accompagnement qui reste humain.
Articles connexes
À propos de cette page
Rédigé et révisé par Svetlana Burninova, CTO & Co-Fondatrice, YPA-FINANCE. Dernière révision: .
Comment nous rédigeons et vérifions nos contenus
Une erreur ? Écrivez à hello@ypa.finance.