Cómo construir crédito con un ITIN (sin necesidad de SSN)
No tener Número de Seguro Social no significa no tener puntaje de crédito. Aquí está el camino paso a paso de un ITIN a un historial de crédito real: qué cuentas funcionan, cómo revisar tus reportes sin SSN y qué cambia si obtienes un SSN después.

Svetlana Burninova
CTO & Co-Founder
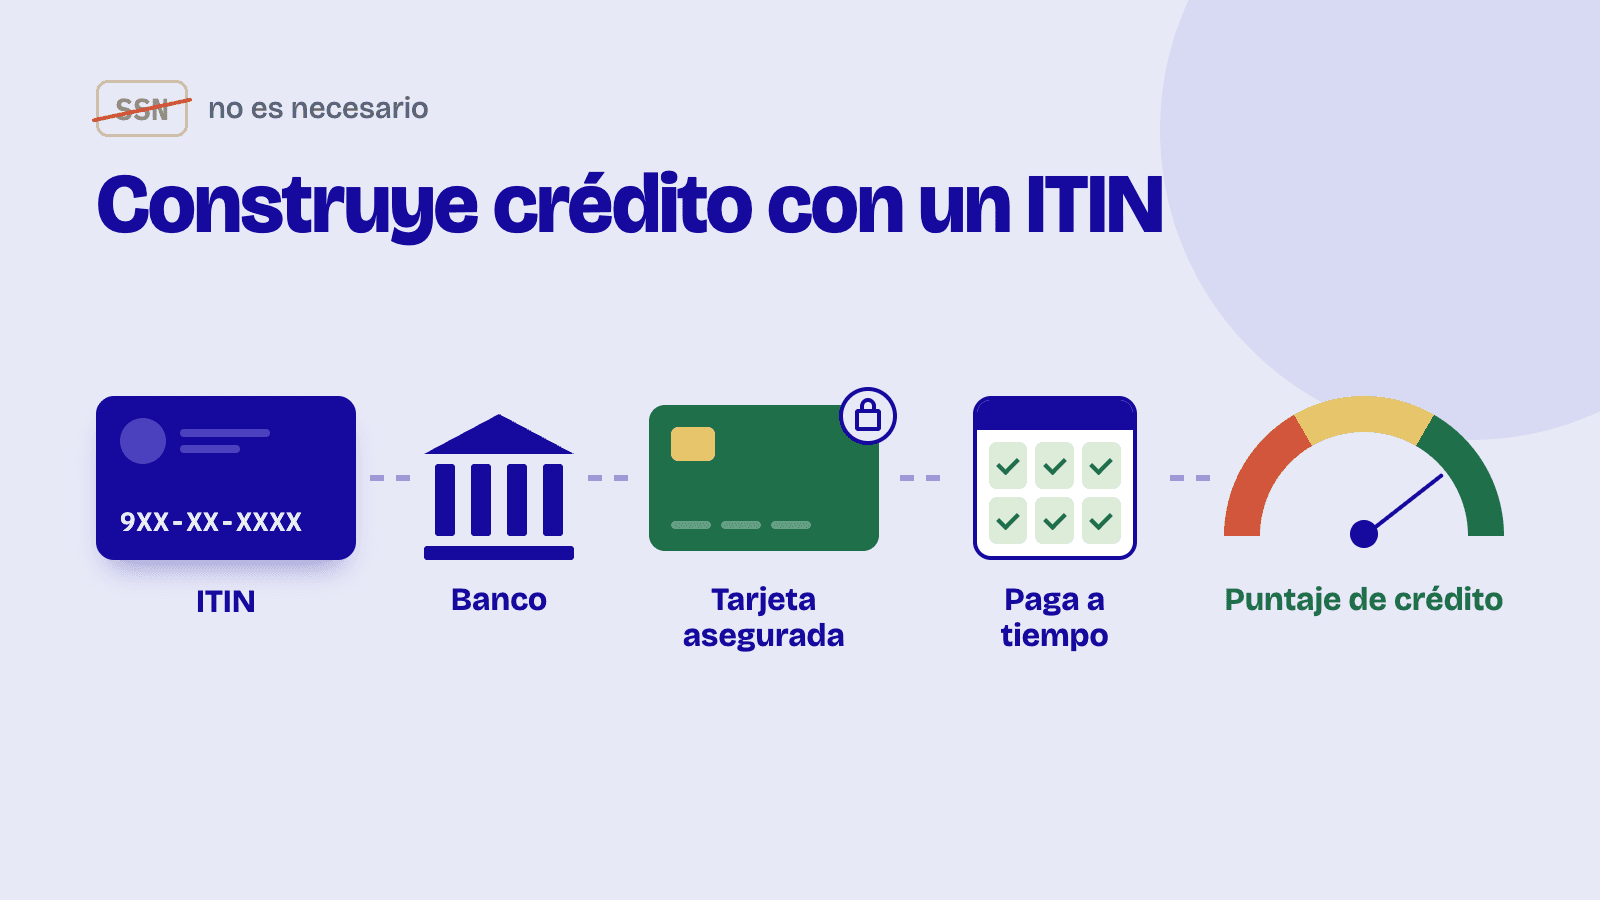
No necesitas un Número de Seguro Social para construir crédito en Estados Unidos. Los burós de crédito pueden abrir y vincular un expediente con tu nombre, fecha de nacimiento y dirección, y los prestamistas pueden reportar tus cuentas bajo un ITIN. El camino habitual: obtén un ITIN con el Formulario W-7, abre una cuenta bancaria, empieza con una tarjeta asegurada de un emisor que acepte solicitantes con ITIN, paga a tiempo y mantén los saldos bajos. Si más adelante obtienes un SSN, pide a cada buró que transfiera tu historial a ese número.
Uno de los mitos más persistentes en las finanzas de los inmigrantes es que necesitas un Número de Seguro Social para tener un puntaje de crédito. No es así. Ninguna ley exige un SSN para abrir un expediente de crédito, y los tres burós de crédito, Equifax, Experian y TransUnion, pueden identificarte con tu nombre, fecha de nacimiento y dirección. Lo que necesitas es un prestamista dispuesto a abrirte una cuenta y reportarla, y para la mayoría de las personas sin SSN la llave que abre esa puerta es el ITIN.
Si no tienes claro qué es un ITIN o cómo obtenerlo, empieza con nuestra guía sobre qué es un ITIN y cómo solicitarlo. Este artículo asume que ya tienes uno (o estás en proceso de obtenerlo) y se enfoca en la siguiente pregunta: cómo convertirlo en un historial de crédito.
Qué puede y qué no puede hacer un ITIN por tu crédito
El ITIN es un número de impuestos de nueve dígitos que emite el IRS mediante el Formulario W-7. Existe para declarar impuestos, no como identificación, pero muchos bancos y emisores de tarjetas lo aceptan en lugar del SSN en una solicitud de crédito. Cuando eso ocurre, tus pagos se reportan a los burós y el expediente de crédito se construye exactamente igual que con un SSN.
Lo que no puede hacer: obligar a un prestamista a aceptarlo. Cada banco decide si acepta solicitudes con ITIN, y las políticas cambian según el emisor e incluso según la tarjeta. Varios emisores grandes llevan años aceptando el ITIN, pero la única respuesta confiable es la que te da el emisor directamente, por escrito o en la propia solicitud, antes de aplicar. Una solicitud rechazada igual genera una consulta dura (hard inquiry), así que pregunta primero.
Una nota honesta sobre 2026: una guía federal emitida en junio de 2026 podría hacer que algunos prestamistas sean más cautelosos al evaluar a solicitantes sin SSN. Esa guía no es una ley y ningún emisor importante ha anunciado públicamente el fin de las solicitudes con ITIN, pero es una razón más para confirmar la política vigente con el emisor en lugar de confiar en un artículo, incluido este.
Paso 1: Abre primero una cuenta bancaria
Una cuenta de cheques no es una cuenta de crédito, pero casi todas las tarjetas aseguradas la exigen para el depósito y los pagos, y tener una relación bancaria ayuda a la solicitud. Las reglas federales permiten que los bancos acepten un pasaporte o una identificación consular en lugar del SSN; nuestra guía para abrir una cuenta bancaria en EE. UU. sin SSN detalla qué llevar.
Paso 2: Empieza con una tarjeta de crédito asegurada
Una tarjeta asegurada (secured card) es la primera cuenta de crédito típica: dejas un depósito, normalmente de $200 a $500, y ese depósito se convierte en tu límite de crédito. El depósito elimina casi todo el riesgo para el prestamista, y por eso las tarjetas aseguradas son el producto más abierto a solicitantes con ITIN. Haz una o dos compras pequeñas al mes y paga el estado de cuenta completo. Pagar completo también significa que el APR nunca te cuesta nada en la práctica.
Paso 3: Agrega un segundo tipo de cuenta cuando la primera esté establecida
Después de seis meses a un año de pagos puntuales, una segunda cuenta fortalece el expediente: un préstamo para construir crédito (credit-builder loan) de una cooperativa de crédito o una CDFI, pasar de la tarjeta asegurada a una sin depósito, o que te agreguen como usuario autorizado en la tarjeta establecida de un familiar. Dos tipos de cuenta reportados con el tiempo construyen un expediente más sólido que una sola tarjeta.
Paso 4: Protege los dos números que más importan
El historial de pagos y la utilización dominan tu puntaje. Pagar a tiempo todos los meses y mantener los saldos por debajo de aproximadamente el 30% del límite (mientras más bajo, mejor) hace más que cualquier otro hábito. La mecánica completa está en nuestra guía del puntaje de crédito para inmigrantes, y el plan completo desde cero está en cómo construir crédito en EE. UU. desde cero.
Paso 5: Revisa tus reportes, a la manera del ITIN
Aquí hay un detalle práctico del que nadie te advierte: annualcreditreport.com, el sitio oficial de reportes gratuitos, exige un SSN. Con un ITIN, en cambio, pides tu reporte a cada buró directamente por correo postal, con copias de tu identificación y un comprobante de domicilio. Cada buró tiene su propio formulario y su lista de documentos, y las políticas varían, así que consulta las instrucciones vigentes del buró (o llama) antes de enviar nada. Es más lento, pero funciona, y revisar tu propio reporte nunca afecta tu puntaje.
Cuando obtengas un SSN más adelante
Un expediente con ITIN no muere cuando obtienes un SSN. Contacta a cada buró, dales el nuevo número y pide que vinculen tu historial existente a ese número. Si se hace bien, el crédito que construiste con el ITIN se transfiere en lugar de empezar de cero. Después deja de usar el ITIN en solicitudes nuevas; el IRS también espera que dejes de declarar impuestos con él una vez que tengas un SSN.
Dos puntos de mantenimiento mientras sigas usando el ITIN: expira si no lo usas en una declaración federal de impuestos durante tres años consecutivos, y un ITIN vencido es una razón silenciosa muy común por la que las solicitudes se estancan. Mantenlo activo, y usa tu nombre y dirección de forma consistente en todas las solicitudes para que los burós vinculen todo a un solo expediente.
Hacia dónde lleva todo esto
Un expediente de crédito que empiezas este año es lo que te califica para una tarjeta sin depósito el próximo año, un préstamo de auto después, y con el tiempo una hipoteca; existen programas de hipotecas con ITIN, y cubrimos ese camino en de la tarjeta de crédito a la hipoteca. Los hábitos son aburridos a propósito: una o dos cuentas, saldos pequeños, todos los pagos a tiempo.
Preguntas frecuentes
¿De verdad puedo tener un puntaje de crédito sin SSN?
Sí. Los burós pueden abrir y vincular un expediente de crédito con tu nombre, fecha de nacimiento y dirección, y los prestamistas pueden reportar tus cuentas bajo un ITIN. Hay personas sin SSN con puntajes FICO y VantageScore reales; lo que suele faltarles es un prestamista que reporte, y eso es justo lo que resuelven los pasos de arriba.
¿Qué tarjetas de crédito aceptan un ITIN?
Las políticas varían según el emisor y la tarjeta, y cambian con el tiempo, así que confirma directamente con el emisor antes de aplicar. Varios emisores grandes de EE. UU. llevan años aceptando solicitudes con ITIN, y muchas cooperativas de crédito y CDFI son explícitamente amigables con el ITIN. Una solicitud rechazada te cuesta una consulta dura, así que pregunta primero en lugar de aplicar y cruzar los dedos.
¿Cuánto tarda en aparecer un puntaje utilizable?
Normalmente alrededor de seis meses de historial reportado para generar un primer puntaje, y de 12 a 24 meses de historial limpio para llegar al rango donde se abren las tarjetas sin depósito y las tasas de préstamo razonables.
¿Puedo revisar mi reporte de crédito con un ITIN?
Sí, pero no a través de annualcreditreport.com, que exige un SSN. Pide tu reporte a cada buró por correo postal, con copias de tu identificación y un comprobante de domicilio, siguiendo las instrucciones vigentes de ese buró.
¿Qué pasa con mi historial de crédito cuando obtengo un SSN?
Pide a cada buró que transfiera tu expediente al nuevo número. Tu historial se conserva; no empiezas de cero. De ahí en adelante, usa el SSN en todo.
¿Mi ITIN expira?
Sí, si no se usa en una declaración federal de impuestos durante tres años consecutivos. Para renovarlo se usa el mismo Formulario W-7. Un ITIN vencido es una razón oculta muy común por la que se atascan los trámites de crédito y de impuestos.
YPA-FINANCE ayuda a inmigrantes y recién llegados a entender el puntaje de crédito, el presupuesto y el pago de deudas en 13 idiomas, con herramientas simples, lenguaje claro y un soporte que se siente humano.
Artículos relacionados
Acerca de esta página
Escrito y revisado por Svetlana Burninova, CTO & Co-Fundadora, YPA-FINANCE. Última revisión: .
Cómo escribimos y revisamos nuestro contenido
¿Encontraste un error? Escribe a hello@ypa.finance.