Как построить кредитную историю с ITIN (без SSN)
Нет номера социального страхования? Это не значит, что у вас не может быть кредитного рейтинга. Вот пошаговый путь от ITIN к настоящей кредитной истории: какие счета работают, как проверять отчёты без SSN и что изменится, если вы позже получите SSN.

Svetlana Burninova
CTO & Co-Founder
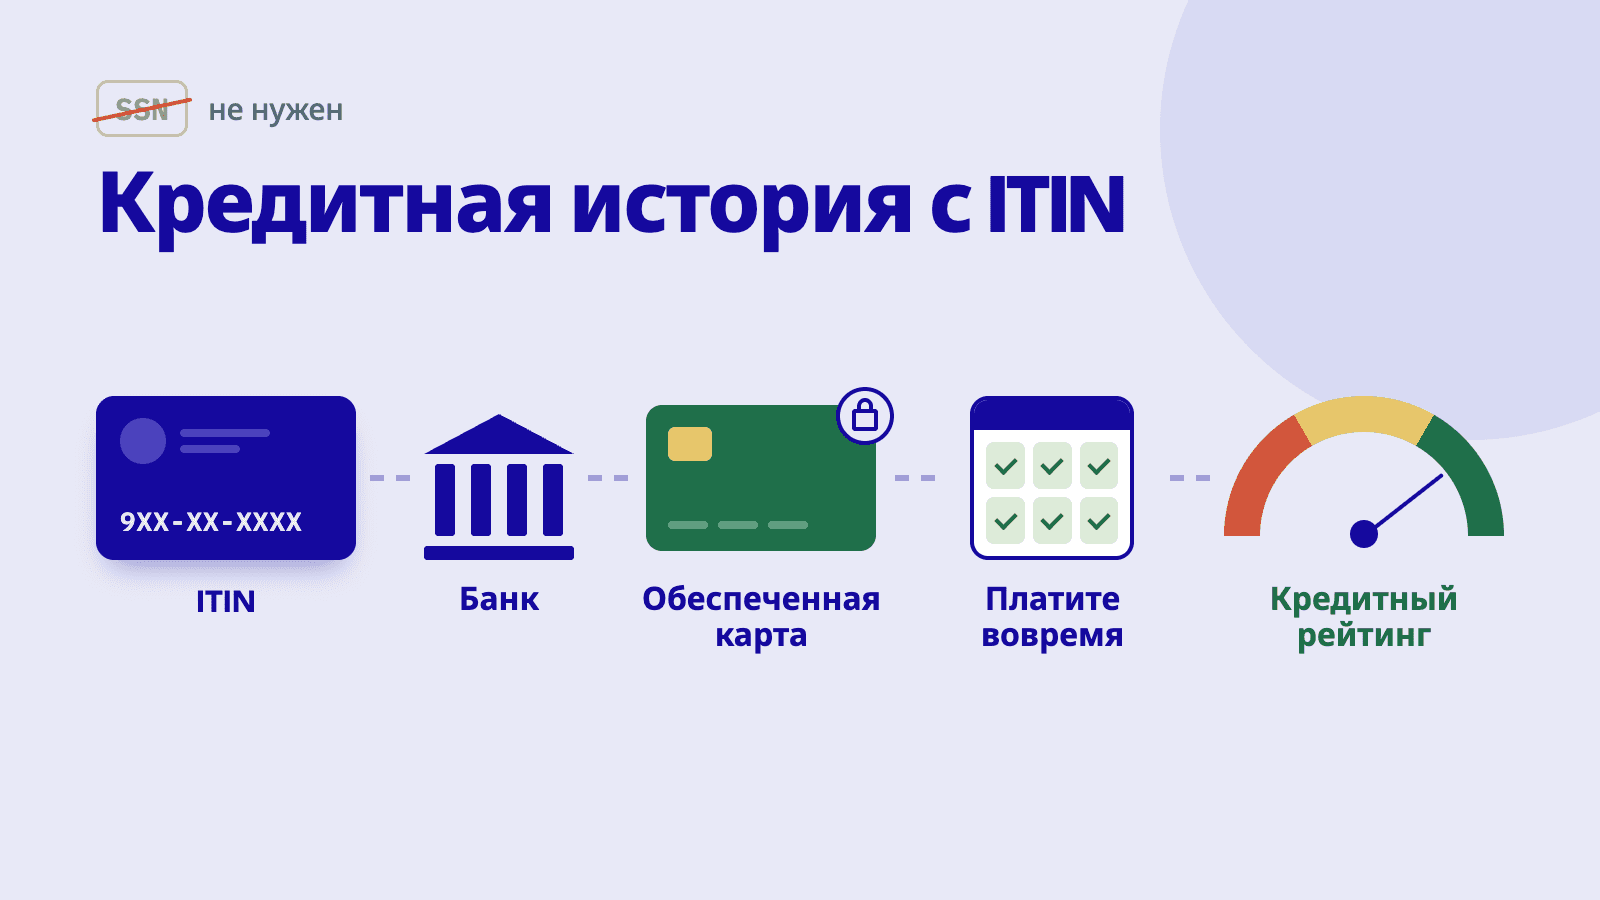
Для построения кредитной истории в США не нужен номер социального страхования. Кредитные бюро могут открыть и сопоставить файл по вашему имени, дате рождения и адресу, а кредиторы могут передавать отчётность по вашим счетам под ITIN. Обычный путь: получить ITIN по форме W-7, открыть банковский счёт, начать с обеспеченной карты у эмитента, принимающего заявителей с ITIN, платить вовремя и держать балансы низкими. Если позже вы получите SSN, попросите каждое бюро перенести историю на него.
Один из самых живучих мифов в финансах иммигрантов: будто без номера социального страхования (SSN) невозможно иметь кредитный рейтинг. Это не так. Ни один закон не требует SSN для открытия кредитного файла, а три кредитных бюро, Equifax, Experian и TransUnion, могут идентифицировать вас по имени, дате рождения и адресу. Что вам действительно нужно, так это кредитор, готовый открыть вам счёт и передавать по нему отчётность. Для большинства людей без SSN ключом, который открывает эту дверь, становится ITIN.
Если вы не уверены, что такое ITIN и как его получить, начните с нашего руководства о том, что такое ITIN и как его оформить. Эта статья исходит из того, что ITIN у вас уже есть (или вы его оформляете), и отвечает на следующий вопрос: как превратить его в кредитную историю.
Что ITIN может и не может сделать для вашей кредитной истории
ITIN представляет собой девятизначный налоговый номер, который IRS выдаёт по форме W-7. Он создан для налоговой отчётности, а не для идентификации, но многие банки и эмитенты карт принимают его вместо SSN в кредитной заявке. Когда это происходит, ваши платежи передаются в бюро, и кредитный файл формируется точно так же, как и с SSN.
Чего он не может: заставить кредитора его принять. Каждый банк сам решает, принимать ли заявки с ITIN, и правила различаются от эмитента к эмитенту и даже от карты к карте. Несколько крупных эмитентов принимают ITIN уже много лет, но единственный надёжный ответ вы получите у самого эмитента, письменно или прямо в форме заявки, до того как её подадите. Отклонённая заявка всё равно оставляет жёсткий запрос (hard inquiry), поэтому сначала спрашивайте.
Честное замечание о 2026 годе: федеральные рекомендации, выпущенные в июне 2026 года, могут сделать некоторых кредиторов осторожнее в оценке заявителей без SSN. Эти рекомендации не являются законом, и ни один крупный эмитент публично не прекратил приём заявок с ITIN, но это ещё одна причина уточнить актуальную политику у самого эмитента, а не полагаться на статью, включая эту.
Шаг 1: Сначала откройте банковский счёт
Чековый счёт (checking) не является кредитным, но почти каждая обеспеченная карта требует его для депозита и платежей, а отношения с банком помогают при рассмотрении заявки. Федеральные правила позволяют банкам принимать паспорт или консульское удостоверение вместо SSN; в нашем руководстве о том, как открыть банковский счёт в США без SSN, перечислено, что взять с собой.
Шаг 2: Начните с обеспеченной кредитной карты
Обеспеченная карта (secured card) обычно становится первым кредитным счётом: вы вносите депозит, как правило от $200 до $500, и этот депозит становится вашим кредитным лимитом. Депозит снимает с кредитора почти весь риск, поэтому именно обеспеченные карты чаще всего доступны заявителям с ITIN. Делайте одну-две небольшие покупки в месяц и полностью оплачивайте выписку. Если платить полностью, годовая процентная ставка (APR) фактически ничего вам не стоит.
Шаг 3: Добавьте второй тип счёта, когда первый закрепится
После шести месяцев или года своевременных платежей второй счёт укрепляет файл: кредит для построения кредитной истории (credit-builder loan) в кредитном союзе или CDFI, переход с обеспеченной карты на необеспеченную или добавление вас авторизованным пользователем на давнюю карту члена семьи. Два типа счетов, по которым со временем идёт отчётность, создают более весомый файл, чем одна карта.
Шаг 4: Берегите два показателя, которые важнее всего
История платежей и уровень использования кредита определяют большую часть рейтинга. Платежи вовремя каждый месяц и балансы ниже примерно 30% лимита (чем ниже, тем лучше) дают больше, чем любая другая привычка. Вся механика описана в нашем руководстве по кредитному рейтингу для иммигрантов, а более общий план с нуля вы найдёте в статье как построить кредитную историю в США с нуля.
Шаг 5: Проверяйте свои отчёты (путь для ITIN)
Вот практическая загвоздка, о которой никто не предупреждает: annualcreditreport.com, официальный сайт бесплатных отчётов, требует SSN. С ITIN вы вместо этого запрашиваете отчёт у каждого бюро напрямую по почте, приложив копии удостоверения личности и подтверждение адреса. У каждого бюро своя форма и свой список документов, и правила различаются, поэтому перед отправкой проверьте актуальные инструкции бюро (или позвоните). Это медленнее, но работает, а проверка собственного отчёта никогда не вредит вашему рейтингу.
Когда вы позже получите SSN
Файл, созданный с ITIN, не исчезает, когда вы получаете SSN. Свяжитесь с каждым бюро, сообщите новый номер и попросите привязать существующую историю к нему. Если всё сделано правильно, кредитная история, построенная с ITIN, переносится, и вы не начинаете с нуля. После этого перестаньте указывать ITIN в новых заявках; IRS также ожидает, что вы перестанете подавать с ним налоговые декларации, как только у вас появится SSN.
Два организационных момента, пока вы ещё пользуетесь ITIN: он теряет силу, если не использовать его в федеральной налоговой декларации три года подряд, а просроченный ITIN часто становится незаметной причиной, по которой заявки зависают. Поддерживайте его активным и указывайте имя и адрес одинаково во всех заявках, чтобы бюро сводили всё в один файл.
К чему это ведёт
Кредитный файл, который вы откроете в этом году, через год даст вам необеспеченную карту, затем автокредит, а со временем ипотеку; ипотечные программы для ITIN существуют, и мы разбираем этот путь в статье от кредитной карты до ипотеки. Привычки намеренно скучные: один-два счёта, небольшие балансы, каждый платёж вовремя.
Часто задаваемые вопросы
Могу ли я действительно получить кредитный рейтинг без SSN?
Да. Бюро могут открыть и сопоставить кредитный файл по имени, дате рождения и адресу, а кредиторы могут передавать отчётность по вашим счетам под ITIN. У людей без SSN есть настоящие рейтинги FICO и VantageScore; чего им обычно не хватает, так это кредитора, который передаёт отчётность, и именно это решают шаги выше.
Какие кредитные карты принимают ITIN?
Политики различаются по эмитентам и картам и со временем меняются, поэтому перед подачей заявки уточняйте напрямую у эмитента. Несколько крупных эмитентов в США принимают заявки с ITIN уже много лет, а многие кредитные союзы и CDFI открыто дружелюбны к ITIN. Отклонённая заявка стоит вам жёсткого запроса, поэтому лучше спросить заранее, чем подать и надеяться.
Сколько ждать, пока появится рабочий рейтинг?
Обычно около шести месяцев отчётной истории, чтобы появился первый рейтинг, и от 12 до 24 месяцев чистой истории, чтобы выйти на уровень, где открываются необеспеченные карты и нормальные ставки по кредитам.
Могу ли я проверить кредитный отчёт с ITIN?
Да, но не через annualcreditreport.com, который требует SSN. Запросите отчёт у каждого бюро по почте с копиями удостоверения личности и подтверждением адреса, следуя актуальным инструкциям этого бюро.
Что произойдёт с моей кредитной историей, когда я получу SSN?
Попросите каждое бюро перенести ваш файл на новый номер. История сохранится, вы не начнёте с нуля. Дальше используйте SSN во всех новых документах.
Истекает ли срок действия моего ITIN?
Да, если он не используется в федеральной налоговой декларации три года подряд. Продление делается той же формой W-7. Просроченный ITIN часто оказывается скрытой причиной, по которой зависают кредитные и налоговые документы.
YPA-FINANCE помогает иммигрантам и новоприбывшим разобраться в кредитном рейтинге, бюджете и погашении долгов на 13 языках: простые инструменты, понятный язык и поддержка, которая ощущается человеческой.
Похожие статьи
Об этой странице
Автор и редактор — Svetlana Burninova, CTO & Со-основательница, YPA-FINANCE. Последняя проверка: .
Как мы пишем и проверяем наши материалы
Нашли ошибку? Напишите на hello@ypa.finance.