Jak zbudować historię kredytową z ITIN (bez SSN)
Brak numeru Social Security nie oznacza braku scoringu kredytowego. Oto ścieżka krok po kroku od ITIN do prawdziwej historii kredytowej: które konta działają, jak sprawdzać raporty bez SSN i co się zmieni, jeśli później dostaniesz SSN.

Svetlana Burninova
CTO & Co-Founder
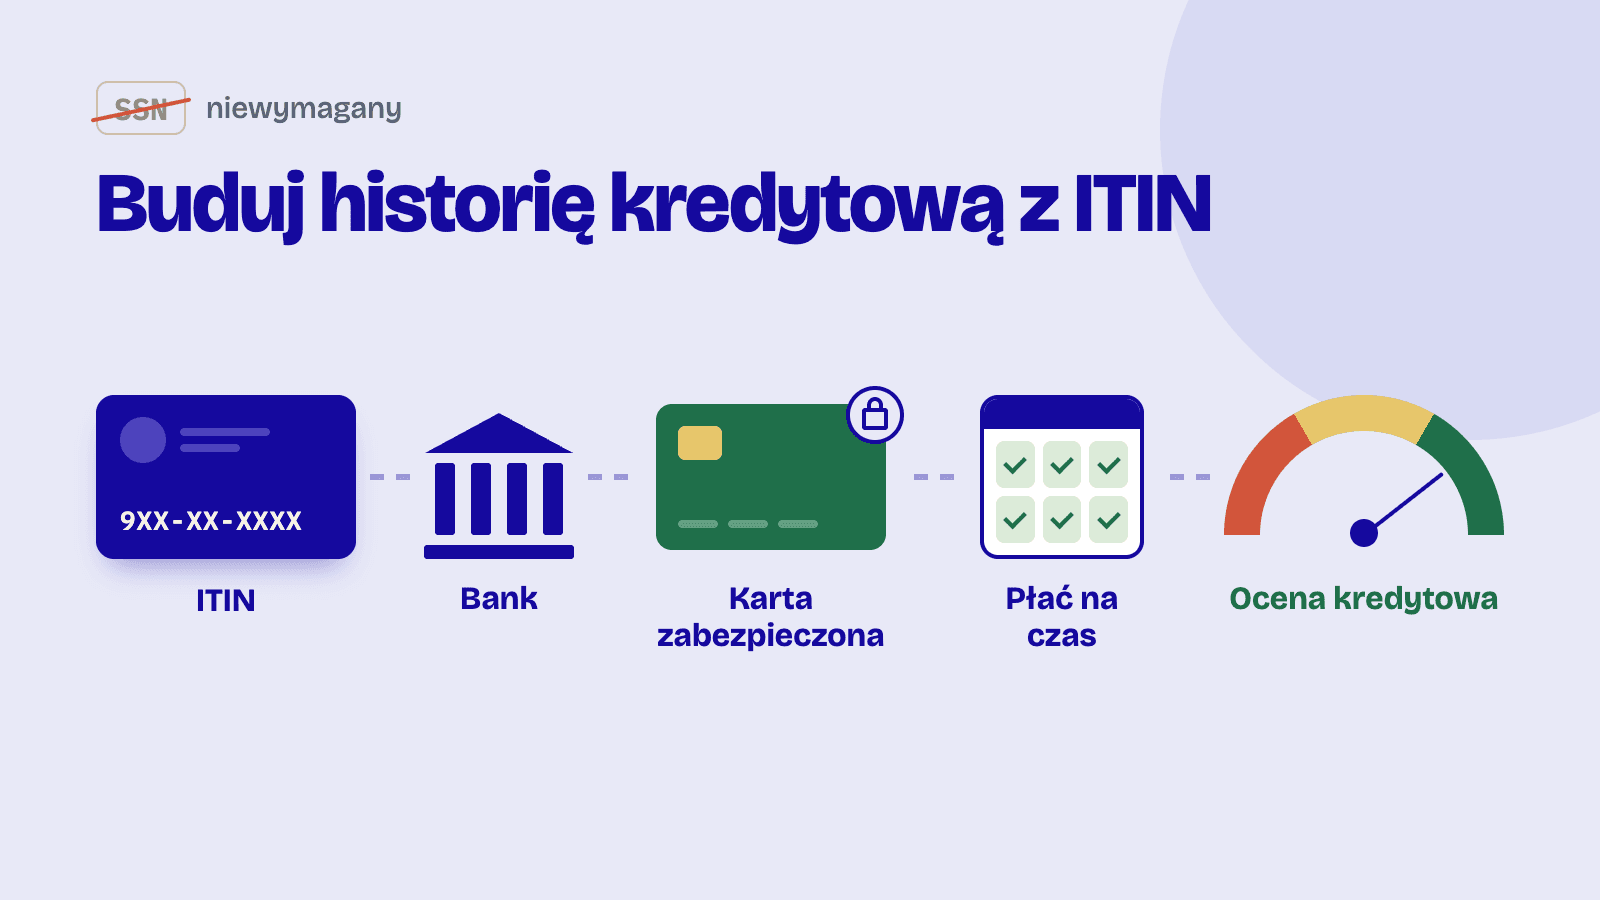
Do zbudowania historii kredytowej w USA nie potrzebujesz numeru Social Security. Biura kredytowe mogą założyć i dopasować plik na podstawie twojego imienia i nazwiska, daty urodzenia i adresu, a kredytodawcy mogą raportować twoje konta pod numerem ITIN. Typowa ścieżka: uzyskaj ITIN na formularzu W-7, otwórz konto bankowe, zacznij od karty zabezpieczonej u wydawcy akceptującego wnioski z ITIN, płać na czas i utrzymuj niskie salda. Jeśli później dostaniesz SSN, poproś każde biuro o przeniesienie historii na nowy numer.
Jeden z najbardziej upartych mitów w finansach imigrantów głosi, że bez numeru Social Security (SSN) nie da się mieć scoringu kredytowego. To nieprawda. Żadne prawo nie wymaga SSN do założenia pliku kredytowego, a trzy biura kredytowe, Equifax, Experian i TransUnion, mogą zidentyfikować cię po imieniu i nazwisku, dacie urodzenia i adresie. Potrzebujesz natomiast kredytodawcy, który zechce otworzyć ci konto i je raportować, a dla większości osób bez SSN kluczem do tych drzwi jest ITIN.
Jeśli nie masz pewności, czym jest ITIN i jak go zdobyć, zacznij od naszego przewodnika o tym, czym jest ITIN i jak o niego wystąpić. Ten artykuł zakłada, że już go masz (albo właśnie go wyrabiasz), i skupia się na kolejnym pytaniu: jak zamienić go w historię kredytową.
Co ITIN może, a czego nie może zrobić dla twojego kredytu
ITIN to dziewięciocyfrowy numer podatkowy wydawany przez IRS na podstawie formularza W-7. Istnieje do celów podatkowych, nie identyfikacyjnych, ale wiele banków i wydawców kart akceptuje go zamiast SSN we wniosku kredytowym. Gdy tak się dzieje, twoje płatności trafiają do biur, a plik kredytowy buduje się dokładnie tak samo, jak z SSN.
Czego ITIN nie może: zmusić kredytodawcy do jego przyjęcia. Każdy bank sam decyduje, czy przyjmuje wnioski z ITIN, a zasady różnią się między wydawcami, a nawet między kartami. Kilku dużych wydawców akceptuje ITIN od lat, ale jedyną wiarygodną odpowiedź dostaniesz od samego wydawcy, na piśmie albo wprost we wniosku, zanim go złożysz. Odrzucony wniosek i tak zostawia twarde zapytanie (hard inquiry), więc najpierw pytaj.
Uczciwa uwaga o roku 2026: federalne wytyczne wydane w czerwcu 2026 mogą sprawić, że część kredytodawców ostrożniej będzie oceniać wnioskodawców bez SSN. Wytyczne nie są prawem i żaden duży wydawca nie ogłosił publicznie końca przyjmowania wniosków z ITIN, ale to jeszcze jeden powód, by potwierdzić aktualną politykę u wydawcy, zamiast polegać na artykule, łącznie z tym.
Krok 1: Najpierw otwórz konto bankowe
Konto rozliczeniowe (checking) nie jest kontem kredytowym, ale niemal każda karta zabezpieczona wymaga go do depozytu i płatności, a relacja z bankiem pomaga przy rozpatrywaniu wniosku. Przepisy federalne pozwalają bankom przyjąć paszport lub dokument konsularny zamiast SSN; nasz przewodnik o tym, jak otworzyć konto bankowe w USA bez SSN, wymienia, co zabrać ze sobą.
Krok 2: Zacznij od zabezpieczonej karty kredytowej
Karta zabezpieczona (secured card) to standardowe pierwsze konto kredytowe: wpłacasz depozyt, zwykle od $200 do $500, i ten depozyt staje się twoim limitem kredytowym. Depozyt zdejmuje z kredytodawcy większość ryzyka, dlatego to właśnie karty zabezpieczone są najczęściej dostępne dla wnioskodawców z ITIN. Rób jedną lub dwie drobne transakcje miesięcznie i spłacaj wyciąg w całości. Przy spłacie w całości oprocentowanie (APR) w praktyce nic cię nie kosztuje.
Krok 3: Dodaj drugi typ konta, gdy pierwsze się ugruntuje
Po sześciu miesiącach do roku terminowych płatności drugie konto wzmacnia plik: pożyczka typu credit-builder w unii kredytowej lub CDFI, przejście z karty zabezpieczonej na zwykłą (niezabezpieczoną) albo dodanie cię jako autoryzowanego użytkownika do ugruntowanej karty członka rodziny. Dwa typy kont raportowane w czasie budują mocniejszy plik niż jedna karta.
Krok 4: Chroń dwa wskaźniki, które liczą się najbardziej
Historia płatności i wykorzystanie limitu dominują w twoim scoringu. Płatności na czas co miesiąc i salda utrzymywane poniżej mniej więcej 30% limitu (im niżej, tym lepiej) robią więcej niż jakikolwiek inny nawyk. Pełną mechanikę opisujemy w naszym przewodniku po scoringu kredytowym dla imigrantów, a szerszy plan od zera znajdziesz w artykule jak zbudować historię kredytową w USA od zera.
Krok 5: Sprawdzaj swoje raporty, ścieżką dla ITIN
Oto praktyczny haczyk, o którym nikt nie uprzedza: annualcreditreport.com, oficjalna strona z darmowymi raportami, wymaga SSN. Z ITIN zamiast tego zamawiasz raport w każdym biurze osobno, pocztą, dołączając kopie dokumentu tożsamości i potwierdzenia adresu. Każde biuro ma własny formularz i listę dokumentów, a zasady się różnią, więc przed wysyłką sprawdź aktualne instrukcje biura (albo zadzwoń). To wolniejsza droga, ale działa, a sprawdzanie własnego raportu nigdy nie obniża scoringu.
Gdy później dostaniesz SSN
Plik założony na ITIN nie umiera, gdy dostajesz SSN. Skontaktuj się z każdym biurem, podaj nowy numer i poproś o powiązanie z nim dotychczasowej historii. Zrobione poprawnie, historia zbudowana na ITIN przechodzi dalej, zamiast zaczynać od zera. Potem przestań używać ITIN w nowych wnioskach; IRS również oczekuje, że przestaniesz rozliczać z nim podatki, gdy już masz SSN.
Dwie porządkowe sprawy na czas, gdy jeszcze używasz ITIN: wygasa on, jeśli nie użyjesz go w federalnym zeznaniu podatkowym przez trzy kolejne lata, a wygasły ITIN to częsty cichy powód, dla którego wnioski utykają. Utrzymuj go aktywnym i podawaj imię, nazwisko i adres spójnie we wszystkich wnioskach, żeby biura dopasowały wszystko do jednego pliku.
Dokąd to prowadzi
Plik kredytowy, który założysz w tym roku, za rok kwalifikuje cię do zwykłej karty, potem do kredytu samochodowego, a w końcu do kredytu hipotecznego; programy hipoteczne dla ITIN istnieją, a tę drogę opisujemy w artykule od karty kredytowej do kredytu hipotecznego. Te nawyki są celowo nudne: jedno lub dwa konta, małe salda, każda płatność na czas.
Najczęściej zadawane pytania
Czy naprawdę mogę mieć scoring kredytowy bez SSN?
Tak. Biura mogą założyć i dopasować plik kredytowy na podstawie imienia i nazwiska, daty urodzenia i adresu, a kredytodawcy mogą raportować twoje konta pod ITIN. Osoby bez SSN mają prawdziwe wyniki FICO i VantageScore; zwykle brakuje im tylko kredytodawcy, który raportuje, a właśnie to załatwiają powyższe kroki.
Które karty kredytowe akceptują ITIN?
Zasady różnią się między wydawcami i kartami i z czasem się zmieniają, więc przed złożeniem wniosku potwierdź bezpośrednio u wydawcy. Kilku dużych amerykańskich wydawców od lat przyjmuje wnioski z ITIN, a wiele unii kredytowych i CDFI jest otwarcie przyjaznych dla ITIN. Odrzucony wniosek kosztuje cię twarde zapytanie, więc lepiej zapytać, niż składać i liczyć na szczęście.
Ile czasu minie, zanim będę mieć użyteczny scoring?
Zwykle około sześciu miesięcy raportowanej historii, żeby powstał pierwszy wynik, i od 12 do 24 miesięcy czystej historii, żeby wejść w przedział, w którym otwierają się zwykłe karty i uczciwe oprocentowanie pożyczek.
Czy mogę sprawdzić raport kredytowy z ITIN?
Tak, ale nie przez annualcreditreport.com, który wymaga SSN. Zamów raport w każdym biurze pocztą, z kopiami dokumentu tożsamości i potwierdzenia adresu, według aktualnych instrukcji danego biura.
Co stanie się z moją historią kredytową, gdy dostanę SSN?
Poproś każde biuro o przeniesienie pliku na nowy numer. Historia przechodzi dalej, nie zaczynasz od zera. Od tej pory używaj SSN we wszystkich nowych wnioskach.
Czy mój ITIN wygasa?
Tak, jeśli nie zostanie użyty w federalnym zeznaniu podatkowym przez trzy kolejne lata. Odnowienie to ten sam formularz W-7. Wygasły ITIN to częsty ukryty powód, dla którego utykają dokumenty kredytowe i podatkowe.
YPA-FINANCE pomaga imigrantom i nowo przybyłym zrozumieć scoring kredytowy, budżet i spłatę długów w 13 językach, prostymi narzędziami, jasnym językiem i wsparciem, które jest ludzkie.
Powiązane artykuły
O tej stronie
Napisane i sprawdzone przez Svetlana Burninova, CTO & Współzałożycielka, YPA-FINANCE. Ostatni przegląd: .
Jak piszemy i sprawdzamy nasze treści
Zauważyłeś błąd? Napisz na hello@ypa.finance.