كيف تبني سجلك الائتماني برقم ITIN (بدون الحاجة إلى SSN)
عدم امتلاك رقم الضمان الاجتماعي لا يعني عدم وجود درجة ائتمان. إليك المسار خطوة بخطوة من رقم ITIN إلى سجل ائتماني حقيقي: أي الحسابات تنجح، وكيف تتحقق من تقاريرك بدون SSN، وما الذي يتغير إذا حصلت على SSN لاحقاً.

Svetlana Burninova
CTO & Co-Founder
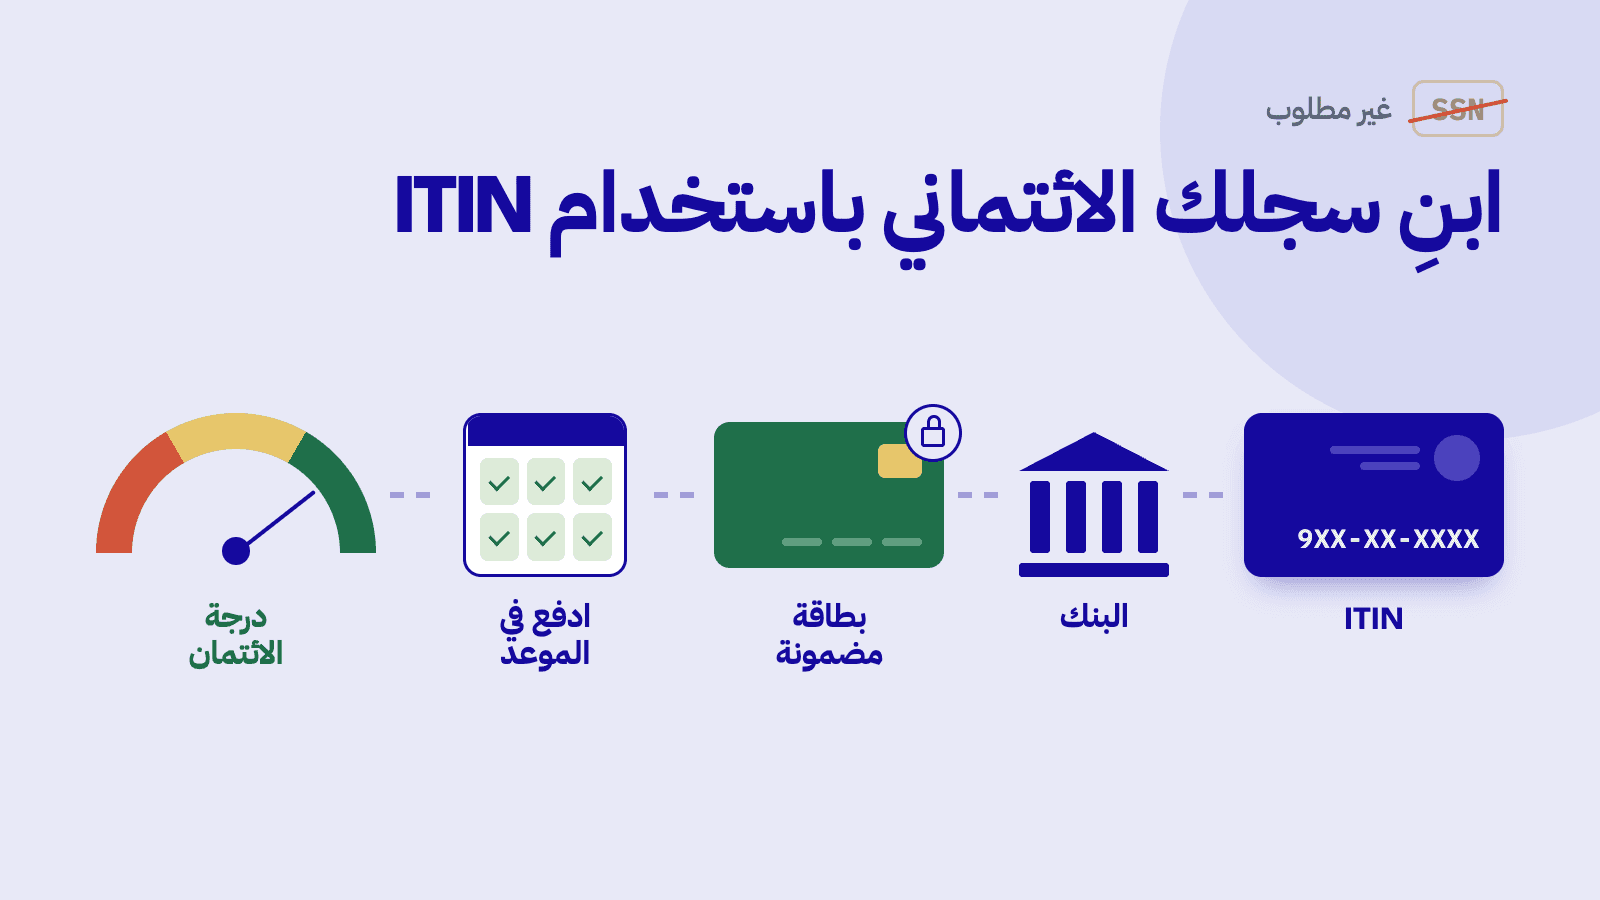
لست بحاجة إلى رقم الضمان الاجتماعي (SSN) لبناء سجل ائتماني في الولايات المتحدة. يمكن لمكاتب الائتمان فتح ملفك ومطابقته باستخدام اسمك وتاريخ ميلادك وعنوانك، ويمكن للمقرضين الإبلاغ عن حساباتك برقم ITIN. المسار المعتاد: احصل على ITIN عبر النموذج Form W-7، وافتح حساباً مصرفياً، وابدأ ببطاقة ائتمان مضمونة (secured card) من جهة إصدار تقبل طلبات حاملي ITIN، وسدد في الوقت المحدد وأبقِ الأرصدة منخفضة. وإذا حصلت لاحقاً على SSN، فاطلب من كل مكتب نقل سجلك إليه.
من أكثر الخرافات رسوخاً في عالم المال لدى المهاجرين أنك تحتاج إلى رقم الضمان الاجتماعي (SSN) للحصول على درجة ائتمان. هذا غير صحيح. لا يوجد قانون يشترط SSN لفتح ملف ائتماني، ويمكن لمكاتب الائتمان الثلاثة، Equifax و Experian و TransUnion، التعرف عليك من خلال اسمك وتاريخ ميلادك وعنوانك بدلاً من ذلك. ما تحتاجه هو مقرض مستعد لفتح حساب لك والإبلاغ عنه، وبالنسبة لمعظم من لا يملكون SSN فإن المفتاح الذي يفتح هذا الباب هو رقم ITIN.
إذا لم تكن متأكداً مما هو ITIN أو كيف تحصل عليه، فابدأ بدليلنا حول ما هو رقم ITIN وكيفية التقديم عليه. تفترض هذه المقالة أنك تملك واحداً (أو في طريقك للحصول عليه) وتركز على السؤال التالي: كيف تحوّله إلى سجل ائتماني.
ما الذي يستطيع رقم ITIN فعله لائتمانك وما لا يستطيع
رقم ITIN هو رقم ضريبي من تسعة أرقام تصدره مصلحة الضرائب الأمريكية (IRS) عبر النموذج Form W-7. وُجد لأغراض الإبلاغ الضريبي لا لإثبات الهوية، لكن كثيراً من البنوك وجهات إصدار البطاقات تقبله بدلاً من SSN في طلبات الائتمان. وعندما يحدث ذلك، يتم الإبلاغ عن مدفوعاتك إلى مكاتب الائتمان ويتكوّن ملفك الائتماني تماماً كما لو كان لديك SSN.
ما لا يستطيع فعله: إجبار المقرض على قبوله. فكل بنك يقرر بنفسه ما إذا كان يقبل طلبات ITIN، والسياسات تختلف من جهة إصدار إلى أخرى بل ومن بطاقة إلى أخرى. بعض كبرى جهات الإصدار تقبل ITIN منذ سنوات، لكن الإجابة الموثوقة الوحيدة هي تلك التي تحصل عليها من جهة الإصدار مباشرة، كتابياً أو في نموذج الطلب نفسه، قبل أن تتقدم بالطلب. فالطلب المرفوض يسجَّل مع ذلك كاستعلام ائتماني مشدد (hard inquiry)، لذا اسأل أولاً.
ملاحظة صريحة بخصوص 2026: قد تجعل التوجيهات الفيدرالية الصادرة في يونيو 2026 بعض المقرضين أكثر حذراً في طريقة تقييم المتقدمين الذين لا يملكون SSN. هذه التوجيهات ليست قانوناً، ولم تعلن أي جهة إصدار كبرى إنهاء قبول طلبات ITIN، لكنها سبب إضافي للتأكد من السياسة الحالية لدى جهة الإصدار بدلاً من الاعتماد على مقال، بما في ذلك هذا المقال.
الخطوة 1: افتح حساباً مصرفياً أولاً
الحساب الجاري ليس حساباً ائتمانياً، لكن كل بطاقة مضمونة تقريباً تتطلب حساباً للإيداع والمدفوعات، كما أن وجود علاقة مصرفية يساعد في قبول الطلب. تسمح القواعد الفيدرالية للبنوك بقبول جواز سفر أو بطاقة هوية قنصلية بدلاً من SSN؛ ويعرض دليلنا حول فتح حساب مصرفي أمريكي بدون SSN ما تحتاج إلى إحضاره.
الخطوة 2: ابدأ ببطاقة ائتمان مضمونة
البطاقة المضمونة (secured card) هي الحساب الائتماني الأول المعتاد: تدفع وديعة، عادة من 200 إلى 500 دولار، وتصبح هذه الوديعة حد ائتمانك. الوديعة تزيل معظم مخاطر المقرض، ولهذا تعد البطاقات المضمونة المنتج الأكثر إتاحة للمتقدمين برقم ITIN. قم بعملية شراء صغيرة أو اثنتين كل شهر وسدد كشف الحساب بالكامل. والسداد الكامل يعني أيضاً أن معدل الفائدة السنوي APR لن يكلفك شيئاً في الواقع.
الخطوة 3: أضف نوع حساب ثانياً بعد استقرار الأول
بعد ستة أشهر إلى سنة من السداد في الوقت المحدد، يقوّي حسابٌ ثانٍ ملفك: قرض بناء ائتمان من اتحاد ائتماني أو من مؤسسة CDFI، أو ترقية البطاقة المضمونة إلى بطاقة غير مضمونة، أو إضافتك كمستخدم مفوَّض على بطاقة قائمة منذ مدة لأحد أفراد العائلة. نوعان من الحسابات يتم الإبلاغ عنهما مع الوقت يبنيان ملفاً أقوى من بطاقة واحدة فقط.
الخطوة 4: احمِ الرقمين الأكثر أهمية
سجل السداد ونسبة استخدام الائتمان هما العاملان المهيمنان على درجتك. السداد في موعده كل شهر دون استثناء، وإبقاء الأرصدة تحت نحو 30% من الحد (وكلما انخفضت كان أفضل)، يفعلان أكثر من أي عادة أخرى. التفاصيل الكاملة في دليل درجة الائتمان للمهاجرين، والخطة الأشمل للبدء من الصفر في كيف تبني الائتمان في الولايات المتحدة من الصفر.
الخطوة 5: تحقق من تقاريرك بطريقة ITIN
هنا عقبة عملية لا يحذرك منها أحد: موقع annualcreditreport.com، الموقع الرسمي للتقارير المجانية، يتطلب SSN. مع ITIN تطلب تقريرك بدلاً من ذلك من كل مكتب مباشرة عبر البريد، مع نسخ من هويتك وإثبات عنوانك. لكل مكتب نموذجه وقائمة مستنداته، والسياسات تختلف، لذا راجع تعليمات المكتب الحالية (أو اتصل به) قبل إرسال أي شيء. الطريقة أبطأ لكنها تنجح، والتحقق من تقريرك بنفسك لا يضر درجتك أبداً.
عندما تحصل على SSN لاحقاً
ملف ITIN لا يموت عندما تحصل على SSN. تواصل مع كل مكتب، وأعطه الرقم الجديد، واطلب ربط سجلك الحالي به. إذا تم الأمر بشكل صحيح، ينتقل الائتمان الذي بنيته برقم ITIN معك بدلاً من البدء من الصفر. ثم توقف عن استخدام ITIN في الطلبات الجديدة؛ كما تتوقع مصلحة الضرائب (IRS) منك التوقف عن تقديم الإقرارات الضريبية به بعد حصولك على SSN.
نقطتان تنظيميتان ما دمت تستخدم ITIN: الرقم تنتهي صلاحيته إذا لم تستخدمه في إقرار ضريبي فيدرالي لثلاث سنوات ضريبية متتالية، وانتهاء صلاحية ITIN سبب خفي شائع لتعطل الطلبات. حافظ على الرقم فعالاً، وحافظ على ثبات اسمك وعنوانك في جميع الطلبات حتى تطابق المكاتب كل شيء مع ملف واحد.
إلى أين يقودك هذا
الملف الائتماني الذي تبدأه هذا العام هو ما يؤهلك لبطاقة غير مضمونة في العام المقبل، ثم لقرض سيارة بعدها، وفي النهاية لقرض رهن عقاري؛ فبرامج الرهن العقاري برقم ITIN موجودة، ونغطي هذا الطريق في من بطاقة الائتمان إلى الرهن العقاري. العادات مملة عن قصد: حساب أو حسابان، أرصدة صغيرة، وكل دفعة في موعدها.
الأسئلة الشائعة
هل يمكنني فعلاً الحصول على درجة ائتمان بدون SSN؟
نعم. يمكن لمكاتب الائتمان فتح ملف ائتماني ومطابقته باستخدام اسمك وتاريخ ميلادك وعنوانك، ويمكن للمقرضين الإبلاغ عن حساباتك برقم ITIN. أشخاص بلا SSN لديهم درجات FICO و VantageScore حقيقية؛ ما ينقصهم عادة هو مقرض يقوم بالإبلاغ، وهذا ما تعالجه الخطوات أعلاه.
ما بطاقات الائتمان التي تقبل ITIN؟
السياسات تختلف حسب جهة الإصدار والبطاقة، وهي تتغير، لذا تأكد مباشرة من جهة الإصدار قبل التقديم. بعض كبرى جهات الإصدار الأمريكية تقبل طلبات ITIN منذ سنوات، وكثير من الاتحادات الائتمانية ومؤسسات CDFI ترحب صراحة بحاملي ITIN. الطلب المرفوض يكلفك استعلاماً ائتمانياً مشدداً، فاسأل أولاً بدلاً من التقديم على أمل القبول.
كم أحتاج من الوقت حتى تكون لدي درجة قابلة للاستخدام؟
عادة نحو ستة أشهر من السجل المبلغ عنه لتوليد أول درجة، ومن 12 إلى 24 شهراً من سجل نظيف للوصول إلى النطاق الذي تنفتح فيه البطاقات غير المضمونة وأسعار قروض معقولة.
هل يمكنني التحقق من تقريري الائتماني برقم ITIN؟
نعم، لكن ليس عبر annualcreditreport.com الذي يتطلب SSN. اطلب تقريرك من كل مكتب عبر البريد مع نسخ من هويتك وإثبات عنوانك، متبعاً التعليمات الحالية لذلك المكتب.
ماذا يحدث لسجلي الائتماني عندما أحصل على SSN؟
اطلب من كل مكتب نقل ملفك إلى الرقم الجديد. سجلك ينتقل معك ولا تبدأ من الصفر. واستخدم SSN في كل شيء من ذلك الحين فصاعداً.
هل تنتهي صلاحية رقم ITIN الخاص بي؟
نعم، إذا لم يُستخدم في إقرار ضريبي فيدرالي لثلاث سنوات ضريبية متتالية. والتجديد يتم بنفس النموذج Form W-7. وانتهاء صلاحية ITIN سبب خفي شائع لتعطل معاملات الائتمان والضرائب.
يساعد YPA-FINANCE المهاجرين والقادمين الجدد على فهم التصنيف الائتماني والميزانية وسداد الديون بـ 13 لغة، بأدوات بسيطة ولغة واضحة ودعم بروح إنسانية.
مقالات ذات صلة
حول هذه الصفحة
كتبته وراجعته Svetlana Burninova, CTO والمؤسس المشارك, YPA-FINANCE. آخر مراجعة: .
وجدت خطأ؟ راسلنا على hello@ypa.finance.