Як побудувати кредитну історію з ITIN (без SSN)
Немає номера соціального страхування? Це не означає, що у вас не може бути кредитного рейтингу. Ось покроковий шлях від ITIN до справжньої кредитної історії: які рахунки працюють, як перевіряти звіти без SSN і що зміниться, якщо ви пізніше отримаєте SSN.

Svetlana Burninova
CTO & Co-Founder
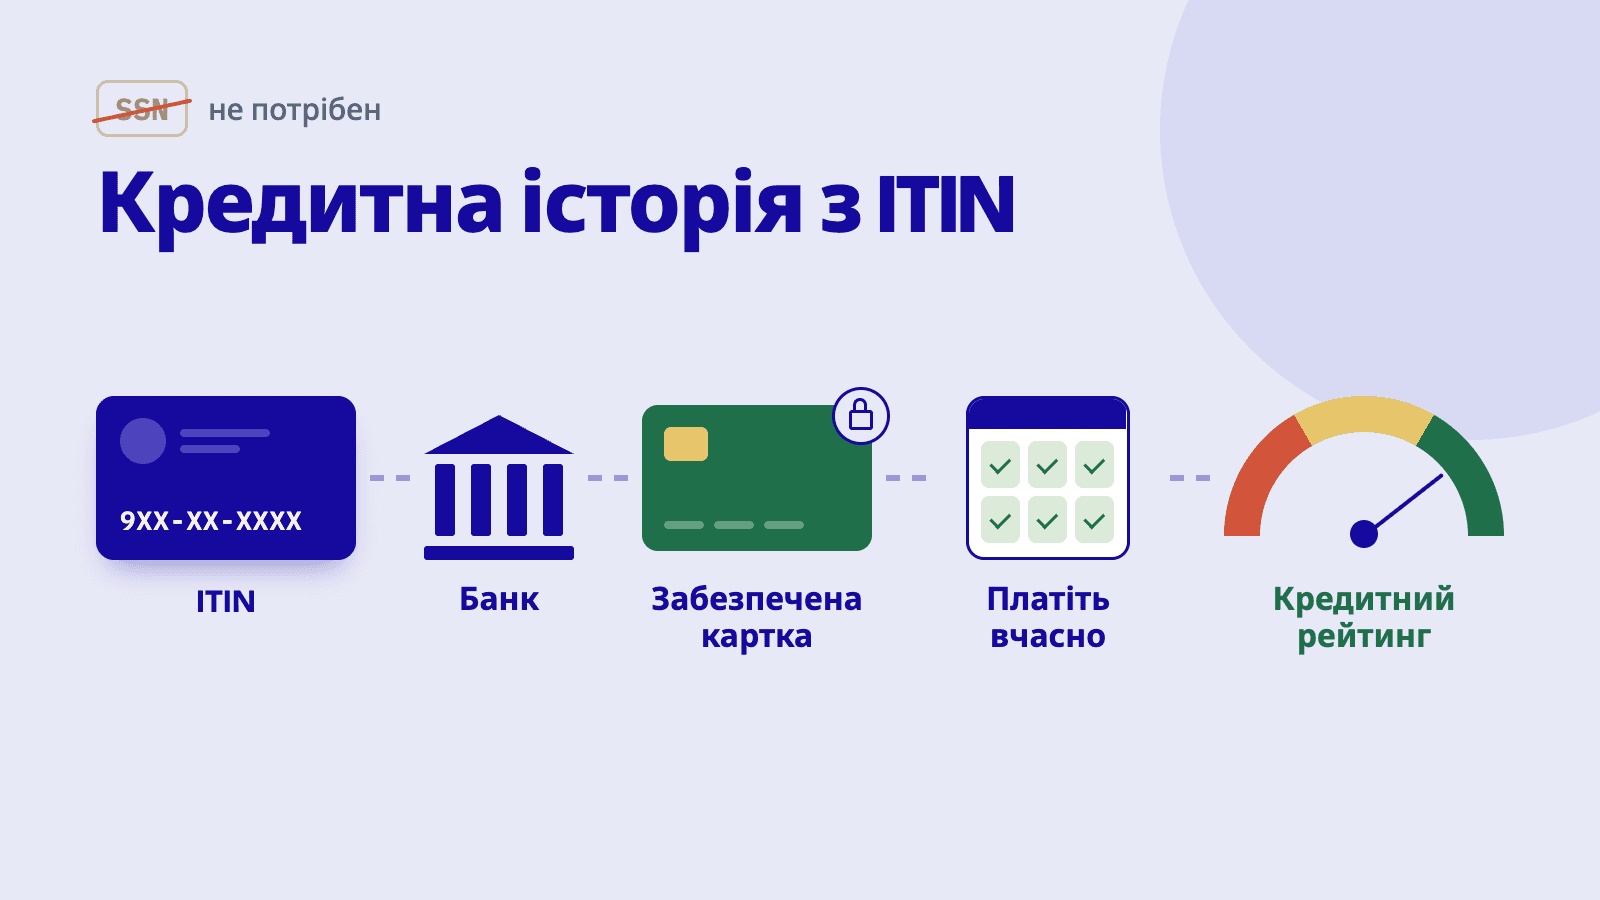
Щоб побудувати кредитну історію в США, номер соціального страхування не потрібен. Кредитні бюро можуть відкрити та зіставити файл за вашим ім'ям, датою народження та адресою, а кредитори можуть звітувати про ваші рахунки за ITIN. Звичайний шлях: отримати ITIN за формою W-7, відкрити банківський рахунок, почати із забезпеченої картки в емітента, який приймає заявників з ITIN, платити вчасно і тримати баланси низькими. Якщо пізніше ви отримаєте SSN, попросіть кожне бюро перенести історію на нього.
Один із найживучіших міфів у фінансах іммігрантів: нібито без номера соціального страхування (SSN) неможливо мати кредитний рейтинг. Це не так. Жоден закон не вимагає SSN для відкриття кредитного файлу, а три кредитні бюро, Equifax, Experian і TransUnion, можуть ідентифікувати вас за ім'ям, датою народження та адресою. Що вам справді потрібно, так це кредитор, готовий відкрити вам рахунок і звітувати про нього. Для більшості людей без SSN ключем, який відчиняє ці двері, стає ITIN.
Якщо ви не впевнені, що таке ITIN і як його отримати, почніть із нашого посібника про те, що таке ITIN і як його оформити. Ця стаття виходить з того, що ITIN у вас уже є (або ви його оформлюєте), і зосереджується на наступному питанні: як перетворити його на кредитну історію.
Що ITIN може і не може зробити для вашої кредитної історії
ITIN є дев'ятизначним податковим номером, який IRS видає за формою W-7. Він існує для податкової звітності, а не для ідентифікації, але багато банків та емітентів карток приймають його замість SSN у кредитній заявці. Коли це стається, ваші платежі передаються в бюро, і кредитний файл формується точно так само, як і з SSN.
Чого він не може: змусити кредитора його прийняти. Кожен банк сам вирішує, чи приймати заявки з ITIN, і правила різняться від емітента до емітента й навіть від картки до картки. Кілька великих емітентів приймають ITIN уже багато років, але єдину надійну відповідь ви отримаєте від самого емітента, письмово або прямо у формі заявки, до того як її подасте. Відхилена заявка все одно залишає жорсткий запит (hard inquiry), тому спершу запитуйте.
Чесне зауваження про 2026 рік: федеральні рекомендації, видані в червні 2026 року, можуть зробити деяких кредиторів обережнішими в оцінці заявників без SSN. Ці рекомендації не є законом, і жоден великий емітент публічно не припинив приймати заявки з ITIN, але це ще одна причина уточнити актуальну політику в самого емітента, а не покладатися на статтю, включно з цією.
Крок 1: Спочатку відкрийте банківський рахунок
Чековий рахунок (checking) не є кредитним, але майже кожна забезпечена картка вимагає його для депозиту та платежів, а відносини з банком допомагають під час розгляду заявки. Федеральні правила дозволяють банкам приймати паспорт або консульське посвідчення замість SSN; у нашому посібнику про те, як відкрити банківський рахунок у США без SSN, перелічено, що взяти з собою.
Крок 2: Почніть із забезпеченої кредитної картки
Забезпечена картка (secured card) зазвичай стає першим кредитним рахунком: ви вносите депозит, як правило від $200 до $500, і цей депозит стає вашим кредитним лімітом. Депозит знімає з кредитора майже весь ризик, тому саме забезпечені картки найчастіше доступні заявникам з ITIN. Робіть одну-дві невеликі покупки щомісяця і повністю сплачуйте виписку. Якщо платити повністю, річна процентна ставка (APR) фактично нічого вам не коштує.
Крок 3: Додайте другий тип рахунку, коли перший закріпиться
Після шести місяців або року своєчасних платежів другий рахунок зміцнює файл: кредит для побудови кредитної історії (credit-builder loan) у кредитній спілці чи CDFI, перехід із забезпеченої картки на незабезпечену або додавання вас авторизованим користувачем до давньої картки члена сім'ї. Два типи рахунків, за якими з часом іде звітність, створюють вагоміший файл, ніж одна картка.
Крок 4: Бережіть два показники, які важать найбільше
Історія платежів і рівень використання кредиту визначають більшу частину рейтингу. Платежі вчасно щомісяця і баланси нижче приблизно 30% ліміту (що нижче, то краще) дають більше, ніж будь-яка інша звичка. Уся механіка описана в нашому посібнику з кредитного рейтингу для іммігрантів, а ширший план з нуля ви знайдете в статті як побудувати кредитну історію в США з нуля.
Крок 5: Перевіряйте свої звіти (шлях для ITIN)
Ось практична заковика, про яку ніхто не попереджає: annualcreditreport.com, офіційний сайт безкоштовних звітів, вимагає SSN. З ITIN ви натомість запитуєте звіт у кожного бюро напряму поштою, додавши копії посвідчення особи та підтвердження адреси. У кожного бюро своя форма і свій список документів, і правила різняться, тому перед відправленням перевірте актуальні інструкції бюро (або зателефонуйте). Це повільніше, але працює, а перевірка власного звіту ніколи не шкодить вашому рейтингу.
Коли ви пізніше отримаєте SSN
Файл, створений з ITIN, не зникає, коли ви отримуєте SSN. Зв'яжіться з кожним бюро, повідомте новий номер і попросіть прив'язати наявну історію до нього. Якщо все зробити правильно, кредитна історія, побудована з ITIN, переноситься, і ви не починаєте з нуля. Після цього припиніть вказувати ITIN у нових заявках; IRS також очікує, що ви перестанете подавати з ним податкові декларації, щойно у вас з'явиться SSN.
Два організаційні моменти, поки ви ще користуєтеся ITIN: він втрачає чинність, якщо не використовувати його у федеральній податковій декларації три роки поспіль, а прострочений ITIN часто стає непомітною причиною, через яку заявки зависають. Підтримуйте його чинним і вказуйте ім'я та адресу однаково в усіх заявках, щоб бюро зводили все в один файл.
Куди це веде
Кредитний файл, який ви відкриєте цього року, наступного року дасть вам незабезпечену картку, потім автокредит, а згодом іпотеку; іпотечні програми для ITIN існують, і ми розбираємо цей шлях у статті від кредитної картки до іпотеки. Звички навмисно нудні: один-два рахунки, невеликі баланси, кожен платіж вчасно.
Часті запитання
Чи справді я можу отримати кредитний рейтинг без SSN?
Так. Бюро можуть відкрити та зіставити кредитний файл за ім'ям, датою народження та адресою, а кредитори можуть звітувати про ваші рахунки за ITIN. Люди без SSN мають справжні рейтинги FICO і VantageScore; чого їм зазвичай бракує, так це кредитора, який звітує, і саме це вирішують кроки вище.
Які кредитні картки приймають ITIN?
Політики різняться за емітентами й картками та з часом змінюються, тому перед подачею заявки уточнюйте напряму в емітента. Кілька великих емітентів у США приймають заявки з ITIN уже багато років, а багато кредитних спілок і CDFI відкрито дружні до ITIN. Відхилена заявка коштує вам жорсткого запиту, тому краще спитати заздалегідь, ніж подати й сподіватися.
Скільки чекати на робочий рейтинг?
Зазвичай близько шести місяців звітної історії, щоб з'явився перший рейтинг, і від 12 до 24 місяців чистої історії, щоб вийти на рівень, де відкриваються незабезпечені картки та нормальні ставки за кредитами.
Чи можу я перевірити кредитний звіт з ITIN?
Так, але не через annualcreditreport.com, який вимагає SSN. Запитайте звіт у кожного бюро поштою з копіями посвідчення особи та підтвердженням адреси, дотримуючись актуальних інструкцій цього бюро.
Що станеться з моєю кредитною історією, коли я отримаю SSN?
Попросіть кожне бюро перенести ваш файл на новий номер. Історія збережеться, ви не почнете з нуля. Надалі використовуйте SSN в усіх нових документах.
Чи втрачає чинність мій ITIN?
Так, якщо він не використовується у федеральній податковій декларації три роки поспіль. Поновлення робиться тією самою формою W-7. Прострочений ITIN часто виявляється прихованою причиною, через яку зависають кредитні й податкові документи.
YPA-FINANCE допомагає іммігрантам і новоприбулим розібратися в кредитному рейтингу, бюджеті та погашенні боргів 13 мовами: прості інструменти, зрозуміла мова і підтримка, яка відчувається людяною.
Схожі статті
Про цю сторінку
Автор і редактор — Svetlana Burninova, CTO & Спів-засновниця, YPA-FINANCE. Останній перегляд: .
Як ми пишемо та перевіряємо наші матеріали
Знайшли помилку? Напишіть на hello@ypa.finance.