איך לבנות אשראי עם ITIN (בלי SSN)
בלי מספר ביטוח לאומי לא אומר בלי דירוג אשראי. הנה המסלול שלב אחר שלב מ-ITIN להיסטוריית אשראי אמיתית: אילו חשבונות עובדים, איך בודקים את הדוחות בלי SSN, ומה משתנה אם מקבלים SSN בהמשך.

Svetlana Burninova
CTO & Co-Founder
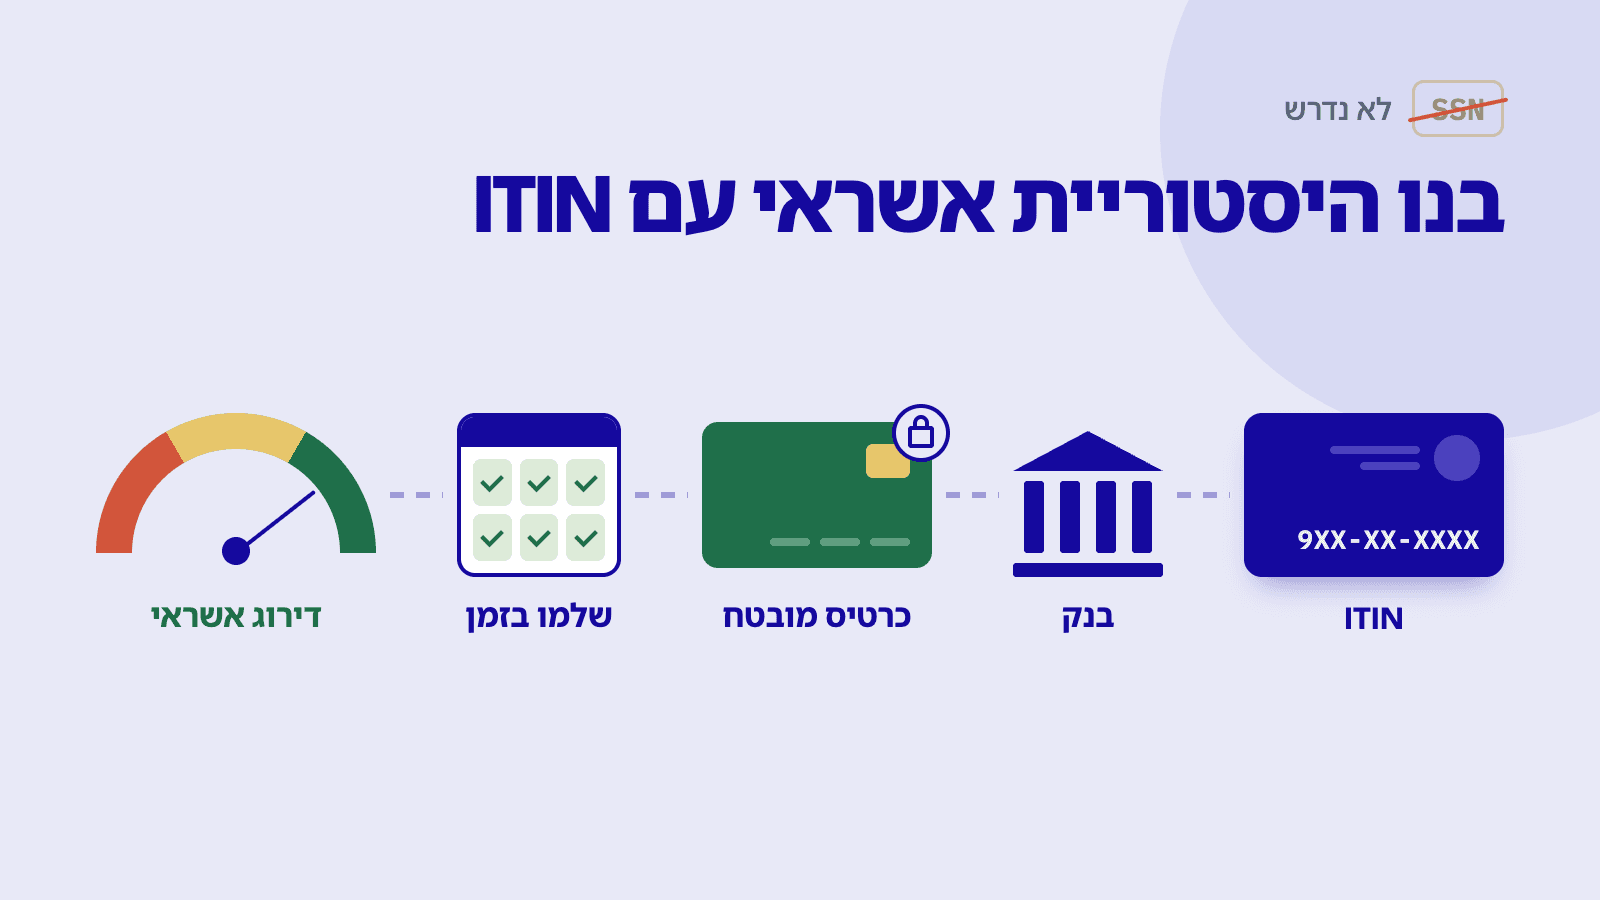
אתם לא צריכים מספר ביטוח לאומי אמריקאי (SSN) כדי לבנות אשראי בארצות הברית. לשכות האשראי יכולות לפתוח ולהתאים תיק לפי השם, תאריך הלידה והכתובת שלכם, והמלווים יכולים לדווח על החשבונות שלכם תחת ITIN. המסלול המקובל: השיגו ITIN באמצעות Form W-7, פתחו חשבון בנק, התחילו בכרטיס אשראי מובטח (secured card) ממנפיק שמקבל בקשות עם ITIN, שלמו בזמן ושמרו על יתרות נמוכות. אם תקבלו SSN בהמשך, בקשו מכל לשכה להעביר אליו את ההיסטוריה שלכם.
אחד המיתוסים העקשניים ביותר בעולם הכספים של מהגרים הוא שצריך מספר ביטוח לאומי (SSN) כדי שיהיה לכם דירוג אשראי. זה לא נכון. שום חוק לא דורש SSN כדי לפתוח תיק אשראי, ושלוש לשכות האשראי, Equifax, Experian ו-TransUnion, יכולות לזהות אתכם לפי השם, תאריך הלידה והכתובת. מה שאתם צריכים הוא מלווה שמוכן לפתוח לכם חשבון ולדווח עליו, ולרוב האנשים בלי SSN המפתח שפותח את הדלת הזו הוא ITIN.
אם אינכם בטוחים מה זה ITIN או איך משיגים אותו, התחילו במדריך שלנו על מה זה ITIN ואיך מגישים בקשה. המאמר הזה מניח שכבר יש לכם אחד (או שאתם בדרך לקבל אותו) ומתמקד בשאלה הבאה: איך הופכים אותו להיסטוריית אשראי.
מה ITIN יכול ומה הוא לא יכול לעשות לאשראי שלכם
ITIN הוא מספר מס בן תשע ספרות מרשות המסים האמריקאית (IRS), שמונפק באמצעות Form W-7. הוא נועד לדיווחי מס ולא לזיהוי, אבל בנקים ומנפיקי כרטיסים רבים מקבלים אותו במקום SSN בבקשת אשראי. כשזה קורה, התשלומים שלכם מדווחים ללשכות ותיק האשראי נבנה בדיוק כפי שהיה נבנה עם SSN.
מה הוא לא יכול לעשות: להכריח מלווה לקבל אותו. כל בנק מחליט בעצמו אם לקבל בקשות עם ITIN, והמדיניות משתנה בין מנפיקים ואפילו בין כרטיסים. כמה מנפיקים גדולים מקבלים ITIN כבר שנים, אבל התשובה האמינה היחידה היא זו שתקבלו מהמנפיק עצמו, בכתב או בטופס הבקשה, לפני שאתם מגישים. בקשה שנדחתה עדיין גוררת בדיקת אשראי קשה (hard inquiry), אז שאלו קודם.
הערה כנה לגבי 2026: הנחיות פדרליות שפורסמו ביוני 2026 עשויות לגרום לחלק מהמלווים להיות זהירים יותר באופן שבו הם מעריכים מבקשים בלי SSN. ההנחיות אינן חוק ואף מנפיק גדול לא הודיע בפומבי על הפסקת קבלת בקשות ITIN, אבל זו סיבה נוספת לוודא את המדיניות העדכנית מול המנפיק במקום להסתמך על מאמר, כולל המאמר הזה.
שלב 1: פתחו קודם חשבון בנק
חשבון עובר ושב אינו חשבון אשראי, אבל כמעט כל כרטיס מובטח דורש חשבון כזה לפיקדון ולתשלומים, וקשר בנקאי קיים עוזר לבקשה. הכללים הפדרליים מאפשרים לבנקים לקבל דרכון או תעודה קונסולרית במקום SSN; המדריך שלנו על פתיחת חשבון בנק אמריקאי בלי SSN מפרט מה להביא.
שלב 2: התחילו בכרטיס אשראי מובטח
כרטיס מובטח (secured card) הוא חשבון האשראי הראשון המקובל: אתם מפקידים פיקדון, בדרך כלל 200 עד 500 דולר, והפיקדון הזה הופך למסגרת האשראי שלכם. הפיקדון מסיר את רוב הסיכון מהמלווה, ולכן כרטיסים מובטחים הם המוצר הפתוח ביותר למבקשים עם ITIN. בצעו קנייה קטנה אחת או שתיים בכל חודש ושלמו את החשבון במלואו. תשלום מלא גם אומר שה-APR לעולם לא עולה לכם כסף בפועל.
שלב 3: הוסיפו סוג חשבון שני כשהראשון מבוסס
אחרי שישה חודשים עד שנה של תשלומים בזמן, חשבון שני מחזק את התיק: הלוואת בניית אשראי מאיגוד אשראי או מ-CDFI, שדרוג מהכרטיס המובטח לכרטיס רגיל, או צירוף כמשתמש מורשה בכרטיס ותיק של בן משפחה. שני סוגי חשבונות שמדווחים לאורך זמן בונים תיק עבה יותר מכרטיס אחד בלבד.
שלב 4: שמרו על שני המספרים שחשובים יותר מכול
היסטוריית תשלומים וניצול אשראי שולטים בדירוג שלכם. תשלומים בזמן בכל חודש בלי יוצא מן הכלל, ויתרות שנשמרות מתחת לכ-30% מהמסגרת (נמוך יותר עדיף), עושים יותר מכל הרגל אחר. המכניקה המלאה נמצאת במדריך דירוג האשראי למהגרים, והתוכנית הרחבה יותר להתחלה מאפס נמצאת באיך לבנות אשראי בארצות הברית מאפס.
שלב 5: בדקו את הדוחות שלכם, בדרך של ITIN
הנה מכשול מעשי שאף אחד לא מזהיר מפניו: annualcreditreport.com, האתר הרשמי לדוחות חינם, דורש SSN. עם ITIN אתם מבקשים את הדוח מכל לשכה ישירות בדואר, עם עותקים של תעודת הזהות והוכחת כתובת. לכל לשכה יש טופס משלה ורשימת מסמכים משלה, והמדיניות שונה, אז בדקו את ההנחיות העדכניות של הלשכה (או התקשרו) לפני שאתם שולחים משהו. זה איטי יותר אבל זה עובד, ובדיקת הדוח של עצמכם אף פעם לא פוגעת בדירוג.
כשתקבלו SSN בהמשך
תיק ITIN לא מת כשאתם מקבלים SSN. פנו לכל לשכה, מסרו את המספר החדש ובקשו לקשר אליו את ההיסטוריה הקיימת שלכם. כשזה נעשה נכון, האשראי שבניתם תחת ה-ITIN עובר איתכם במקום להתחיל מאפס. לאחר מכן הפסיקו להשתמש ב-ITIN בבקשות חדשות; גם רשות המסים (IRS) מצפה שתפסיקו להגיש איתו דוחות מס ברגע שיש לכם SSN.
שתי נקודות תחזוקה כל עוד אתם משתמשים ב-ITIN: הוא פג תוקף אם לא השתמשתם בו בדוח מס פדרלי במשך שלוש שנות מס רצופות, ו-ITIN שפג תוקפו הוא סיבה שקטה נפוצה לכך שבקשות נתקעות. שמרו עליו פעיל, ושמרו על שם וכתובת עקביים בכל הבקשות כדי שהלשכות יתאימו הכול לתיק אחד.
לאן זה מוביל
תיק אשראי שתתחילו השנה הוא מה שיזכה אתכם בכרטיס רגיל בשנה הבאה, בהלוואת רכב אחר כך, ובסופו של דבר במשכנתה; תוכניות משכנתה עם ITIN קיימות, ואנחנו מכסים את הדרך הזו במכרטיס אשראי למשכנתה. ההרגלים משעממים בכוונה: חשבון אחד או שניים, יתרות קטנות, וכל תשלום בזמן.
שאלות נפוצות
האם באמת אפשר לקבל דירוג אשראי בלי SSN?
כן. הלשכות יכולות לפתוח ולהתאים תיק אשראי לפי השם, תאריך הלידה והכתובת שלכם, והמלווים יכולים לדווח על החשבונות תחת ITIN. לאנשים בלי SSN יש דירוגי FICO ו-VantageScore אמיתיים; מה שבדרך כלל חסר להם הוא מלווה שמדווח, וזה בדיוק מה שהשלבים למעלה פותרים.
אילו כרטיסי אשראי מקבלים ITIN?
המדיניות משתנה לפי מנפיק ולפי כרטיס, והיא מתעדכנת, אז ודאו ישירות מול המנפיק לפני הגשה. כמה מנפיקים אמריקאיים גדולים מקבלים בקשות ITIN כבר שנים, ואיגודי אשראי ו-CDFI רבים ידידותיים ל-ITIN באופן מוצהר. בקשה שנדחתה עולה לכם בבדיקת אשראי קשה, אז שאלו קודם במקום להגיש ולקוות.
כמה זמן עד שיהיה לי דירוג שמיש?
בדרך כלל בערך שישה חודשים של היסטוריה מדווחת כדי שייווצר דירוג ראשון, ו-12 עד 24 חודשים של היסטוריה נקייה כדי להגיע לטווח שבו נפתחים כרטיסים רגילים וריביות הוגנות על הלוואות.
אפשר לבדוק דוח אשראי עם ITIN?
כן, אבל לא דרך annualcreditreport.com, שדורש SSN. בקשו את הדוח מכל לשכה בדואר עם עותקים של תעודת הזהות והוכחת כתובת, לפי ההנחיות העדכניות של אותה לשכה.
מה קורה להיסטוריית האשראי שלי כשאני מקבל SSN?
בקשו מכל לשכה להעביר את התיק שלכם למספר החדש. ההיסטוריה עוברת איתכם; אתם לא מתחילים מאפס. מכאן והלאה השתמשו ב-SSN בכל דבר.
האם ה-ITIN שלי פג תוקף?
כן, אם הוא לא שימש בדוח מס פדרלי במשך שלוש שנות מס רצופות. החידוש נעשה באותו Form W-7. גם כאן, ITIN שפג תוקפו הוא סיבה נסתרת נפוצה לכך שניירת של אשראי ומס נתקעת.
YPA-FINANCE עוזרת למהגרים ולמי שהגיעו זה עתה להבין דירוג אשראי, תקציב וסילוק חובות ב‑13 שפות, בכלים פשוטים, בשפה ברורה ובתמיכה שמרגישה אנושית.
מאמרים קשורים
אודות עמוד זה
נכתב ונבדק על ידי Svetlana Burninova, CTO ומייסדת שותפה, YPA-FINANCE. נבדק לאחרונה: .
איך אנחנו כותבים ובודקים את התוכן שלנו
מצאתם טעות? כתבו אל hello@ypa.finance.