Paano Bumuo ng Credit Gamit ang ITIN (Hindi Kailangan ng SSN)
Ang walang Social Security Number ay hindi nangangahulugang walang credit score. Narito ang step-by-step na daan mula ITIN patungo sa totoong credit history: aling mga account ang gumagana, paano titingnan ang mga report mo nang walang SSN, at ano ang magbabago kung makakuha ka ng SSN sa hinaharap.

Svetlana Burninova
CTO & Co-Founder
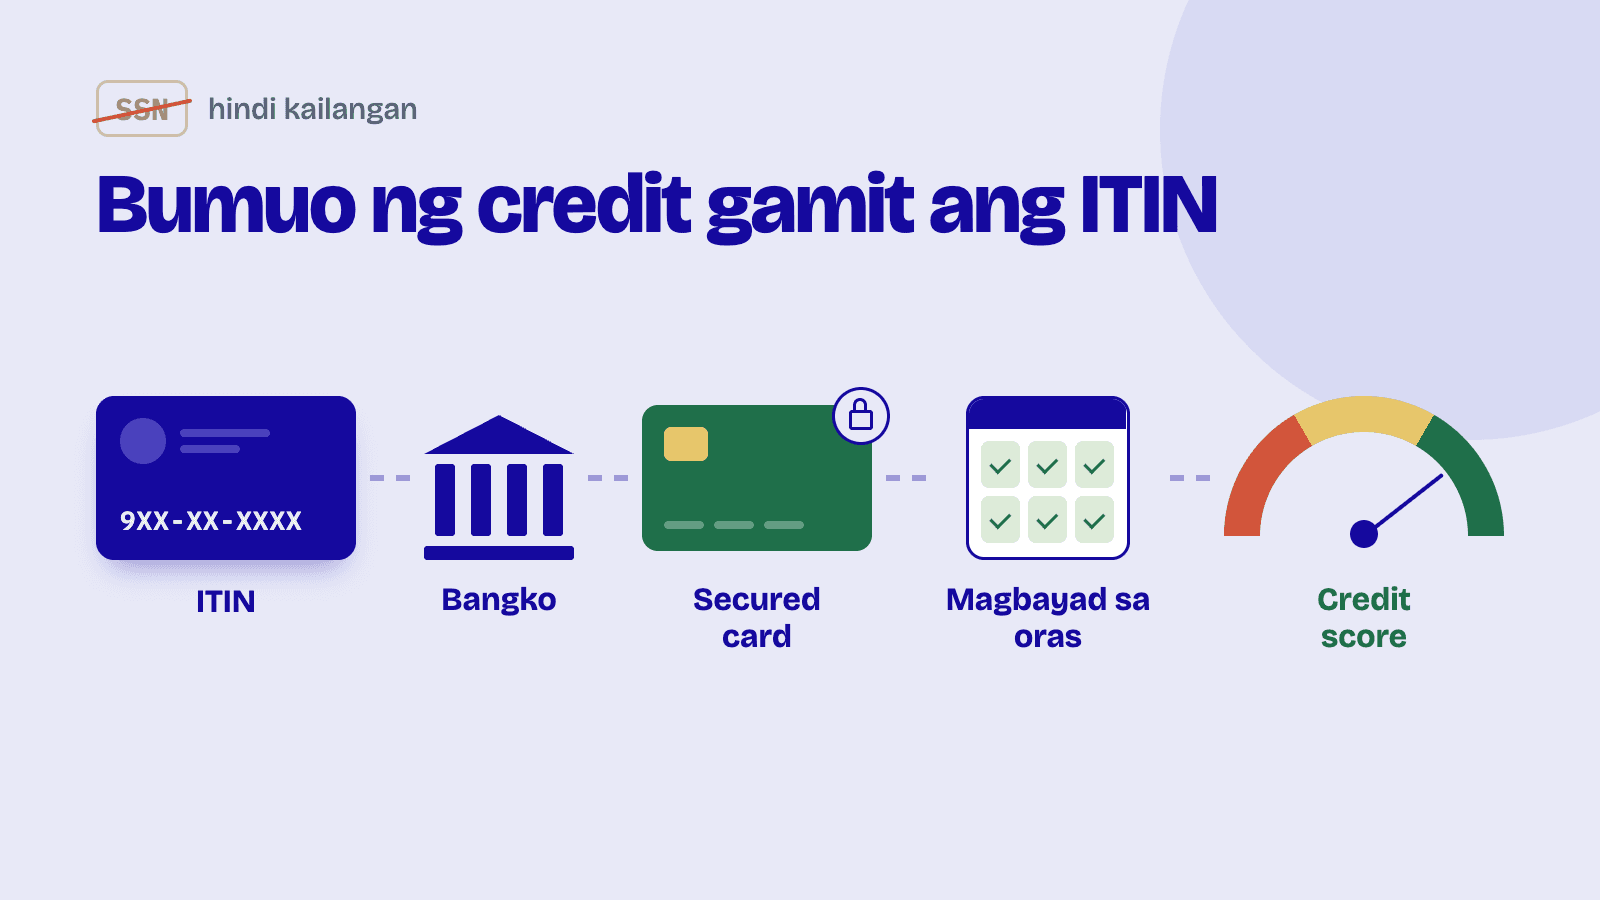
Hindi mo kailangan ng Social Security Number para makabuo ng credit sa US. Kayang buksan at itugma ng mga credit bureau ang file mo gamit ang pangalan, petsa ng kapanganakan, at address mo, at puwedeng i-report ng mga lender ang mga account mo sa ilalim ng ITIN. Ang karaniwang daan: kumuha ng ITIN gamit ang Form W-7, magbukas ng bank account, magsimula sa secured card mula sa issuer na tumatanggap ng ITIN applicants, magbayad sa tamang oras, at panatilihing mababa ang balanse. Kung makakuha ka ng SSN sa hinaharap, hilingin sa bawat bureau na ilipat dito ang history mo.
Isa sa pinakamatigas na alamat sa pananalapi ng mga imigrante ang paniniwalang kailangan mo ng Social Security Number para magkaroon ng credit score. Hindi iyan totoo. Walang batas na nag-uutos ng SSN para makapagbukas ng credit file, at ang tatlong credit bureau, ang Equifax, Experian, at TransUnion, ay kayang kilalanin ka sa pamamagitan ng pangalan, petsa ng kapanganakan, at address mo. Ang kailangan mo ay lender na handang magbukas ng account para sa iyo at i-report ito, at para sa karamihan ng walang SSN, ang susing nagbubukas ng pintong iyon ay ang ITIN.
Kung hindi ka sigurado kung ano ang ITIN o paano ito makukuha, magsimula sa aming gabay tungkol sa kung ano ang ITIN at paano mag-apply. Ipinapalagay ng artikulong ito na mayroon ka na nito (o kumukuha ka pa lang) at nakatuon ito sa susunod na tanong: paano ito gagawing credit history.
Ano ang kaya at hindi kayang gawin ng ITIN para sa credit mo
Ang ITIN ay siyam na digit na tax number mula sa IRS, na inilalabas gamit ang Form W-7. Para ito sa tax reporting, hindi sa pagpapatunay ng pagkakakilanlan, pero maraming bangko at card issuer ang tumatanggap nito kapalit ng SSN sa credit application. Kapag tinanggap nila, nai-report ang mga bayad mo sa mga bureau at nabubuo ang credit file mo nang eksaktong katulad ng kung may SSN ka.
Ang hindi nito kaya: pilitin ang lender na tanggapin ito. Bawat bangko ang nagpapasya kung tatanggap ng ITIN applications, at magkakaiba ang patakaran bawat issuer at maging bawat card. May ilang malalaking issuer na matagal nang tumatanggap ng ITIN, pero ang tanging maaasahang sagot ay ang makukuha mo mismo mula sa issuer, nakasulat o nasa application mismo, bago ka mag-apply. Ang na-reject na application ay nagdudulot pa rin ng hard inquiry, kaya magtanong muna.
Isang tapat na paalala tungkol sa 2026: ang federal guidance na inilabas noong June 2026 ay maaaring magpaingat sa ilang lender sa paraan ng pagsusuri nila sa mga aplikanteng walang SSN. Hindi batas ang guidance na ito at walang malaking issuer na hayagang tumigil sa pagtanggap ng ITIN applications, pero isa pa itong dahilan para kumpirmahin ang kasalukuyang patakaran sa issuer mismo sa halip na umasa sa isang artikulo, kasama na ang artikulong ito.
Hakbang 1: Magbukas muna ng bank account
Ang checking account ay hindi credit account, pero halos lahat ng secured card ay nangangailangan nito para sa deposito at mga bayad, at nakakatulong sa application ang relasyon sa bangko. Pinapayagan ng federal rules ang mga bangko na tumanggap ng pasaporte o consular ID kapalit ng SSN; nakalista sa aming gabay sa pagbubukas ng US bank account nang walang SSN kung ano ang dapat dalhin.
Hakbang 2: Magsimula sa secured credit card
Ang secured card ang karaniwang unang credit account: maglalagay ka ng deposito, kadalasan $200 hanggang $500, at ang depositong iyon ang magiging credit limit mo. Inaalis ng deposito ang halos lahat ng panganib para sa lender, kaya ang secured card ang produktong pinakamadalas na bukas sa mga ITIN applicant. Gumawa ng isa o dalawang maliit na pagbili bawat buwan at bayaran nang buo ang statement. Kapag buo ang bayad, ang APR ay hindi ka talaga gagastusan ng kahit ano.
Hakbang 3: Magdagdag ng pangalawang uri ng account kapag matatag na ang una
Pagkatapos ng anim na buwan hanggang isang taon ng pagbabayad sa tamang oras, pinapalakas ng pangalawang account ang file mo: credit-builder loan mula sa credit union o CDFI, upgrade mula sa secured card papuntang unsecured, o pagiging authorized user sa matagal nang card ng isang kapamilya. Ang dalawang uri ng account na nai-report sa paglipas ng panahon ay bumubuo ng mas makapal na file kaysa sa iisang card lang.
Hakbang 4: Protektahan ang dalawang numerong pinakamahalaga
Payment history at utilization ang nangingibabaw sa score mo. Ang pagbabayad sa tamang oras bawat buwan, at ang pagpapanatili ng balanse sa ilalim ng humigit-kumulang 30% ng limit (mas mababa, mas mabuti), ang may pinakamalaking epekto kaysa sa anumang ibang gawi. Nasa aming gabay sa credit score para sa mga imigrante ang buong mekanika, at nasa paano bumuo ng credit sa US mula sa zero ang mas malawak na plano para sa nagsisimula.
Hakbang 5: Tingnan ang mga report mo, sa paraang ITIN
Narito ang praktikal na sagabal na walang nagbababala sa iyo: ang annualcreditreport.com, ang opisyal na site ng libreng report, ay nangangailangan ng SSN. Kung ITIN ang gamit mo, hihilingin mo ang report mo nang direkta sa bawat bureau sa pamamagitan ng koreo, kasama ang mga kopya ng ID mo at patunay ng address. May sariling form at listahan ng dokumento ang bawat bureau, at magkakaiba ang patakaran, kaya tingnan ang kasalukuyang instructions ng bureau (o tumawag) bago ka magpadala ng kahit ano. Mas mabagal ito pero gumagana, at ang pagtingin sa sarili mong report ay hindi kailanman nakakasama sa score mo.
Kapag nakakuha ka ng SSN sa hinaharap
Hindi namamatay ang ITIN file kapag nakakuha ka ng SSN. Kontakin ang bawat bureau, ibigay ang bagong numero, at hilinging i-link dito ang kasalukuyang history mo. Kapag tama ang pagkakagawa, dadalhin mo ang credit na binuo mo sa ilalim ng ITIN sa halip na magsimula mula sa zero. Pagkatapos, itigil na ang paggamit ng ITIN sa mga bagong application; inaasahan din ng IRS na hindi ka na mag-fa-file ng buwis gamit ito kapag may SSN ka na.
Dalawang paalala habang ginagamit mo pa ang ITIN: nag-e-expire ito kung hindi mo ito nagagamit sa federal tax return sa loob ng tatlong magkakasunod na tax year, at ang expired na ITIN ay karaniwang tahimik na dahilan kung bakit naiipit ang mga application. Panatilihin itong aktibo, at panatilihing pareho ang pangalan at address mo sa lahat ng application para maitugma ng mga bureau ang lahat sa iisang file.
Saan ito patungo
Ang credit file na sisimulan mo ngayong taon ang magpapa-qualify sa iyo para sa unsecured card sa susunod na taon, car loan pagkatapos noon, at kalaunan ay mortgage; may mga ITIN mortgage program, at tinatalakay namin ang daang iyon sa mula credit card hanggang mortgage. Sadyang boring ang mga gawi: isa o dalawang account, maliliit na balanse, at bawat bayad nasa tamang oras.
Mga madalas itanong
Talaga bang makakakuha ako ng credit score nang walang SSN?
Oo. Kayang buksan at itugma ng mga bureau ang credit file gamit ang pangalan, petsa ng kapanganakan, at address mo, at kayang i-report ng mga lender ang mga account mo sa ilalim ng ITIN. Ang mga taong walang SSN ay may totoong FICO at VantageScore; ang karaniwang kulang sa kanila ay lender na nag-re-report, at iyon mismo ang inaayos ng mga hakbang sa itaas.
Aling mga credit card ang tumatanggap ng ITIN?
Nag-iiba ang patakaran bawat issuer at bawat card, at nagbabago ito, kaya kumpirmahin nang direkta sa issuer bago mag-apply. May ilang malalaking US issuer na matagal nang tumatanggap ng ITIN applications, at maraming credit union at CDFI ang hayagang ITIN-friendly. Ang na-reject na application ay may kapalit na hard inquiry, kaya magtanong muna sa halip na mag-apply at umasa na lang.
Gaano katagal bago ako magkaroon ng magagamit na score?
Karaniwang mga anim na buwan ng nai-report na history para mabuo ang unang score, at 12 hanggang 24 na buwan ng malinis na history para maabot ang antas kung saan bumubukas ang mga unsecured card at makatwirang interes sa loan.
Puwede ko bang tingnan ang credit report ko gamit ang ITIN?
Oo, pero hindi sa pamamagitan ng annualcreditreport.com, na nangangailangan ng SSN. Hilingin ang report mo sa bawat bureau sa pamamagitan ng koreo kasama ang mga kopya ng ID mo at patunay ng address, ayon sa kasalukuyang instructions ng bureau na iyon.
Ano ang mangyayari sa credit history ko kapag nakakuha ako ng SSN?
Hilingin sa bawat bureau na ilipat ang file mo sa bagong numero. Dadalhin mo ang history mo; hindi ka magsisimula mula sa zero. Gamitin na ang SSN sa lahat ng bagay mula noon.
Nag-e-expire ba ang ITIN ko?
Oo, kung hindi ito nagamit sa federal tax return sa loob ng tatlong magkakasunod na tax year. Ang pag-renew ay sa parehong Form W-7. Ang expired na ITIN ay karaniwang nakatagong dahilan kung bakit naiipit ang papeles ng credit at buwis.
Tinutulungan ng YPA-FINANCE ang mga imigrante at bagong dating na maintindihan ang credit score, badyet, at pagbabayad ng utang sa 13 wika, may simpleng tools, malinaw na wika, at suportang parang tao.
Mga kaugnay na artikulo
Tungkol sa pahinang ito
Isinulat at sinuri ni Svetlana Burninova, CTO & Co-Founder, YPA-FINANCE. Huling nirepaso: .
Paano namin isinusulat at sinusuri ang aming nilalaman
May nakitang mali? Mag-email sa hello@ypa.finance.